
ROI berechnen: die einfache Formel – und was sie verschweigt


Der ROI ist die erste Zahl, die man über eine Geldanlage hört – und die, die am häufigsten falsch genannt wird. „Ich habe 50 % gemacht“ kann ein glänzendes Drei-Jahres-Investment beschreiben oder ein mittelmäßiges Jahrzehnt, vor oder nach Kosten, vor oder nach Steuern. Die Formel lernt man in zehn Sekunden; die eigentliche Arbeit liegt darin, was man hineinsteckt. Dieser Ratgeber zeigt die Formel und danach die vier Dinge, die das Ergebnis verändern – Kosten, Steuern, Haltedauer und Geld, das unterwegs dazukommt – mit Rechenbeispielen für Aktien, eine Mietwohnung und Krypto. Alle Zahlen beruhen auf denselben Formeln wie unser ROI-Rechner; Sie können jede einzelne nachprüfen.
Was der ROI misst – und was nicht
Der Return on Investment (ROI, auf Deutsch Kapitalrendite) vergleicht, was Sie zurückbekommen, mit dem, was Sie eingesetzt haben. Er ist ein Verhältnis und wird in Prozent angegeben: Ein ROI von 25 % bedeutet, dass Sie pro eingesetzten 100 € am Ende 25 € mehr haben. Weil er ein Verhältnis ist, lassen sich damit 2.000 € in Krypto und eine Wohnung für 200.000 € auf derselben Skala vergleichen.
Genau das ist auch seine Schwäche. Der einfache ROI sagt nichts darüber, wie lange das Geld gebunden war, welches Risiko Sie dafür eingegangen sind und ob die Zahl vor oder nach den Kosten gilt, die Sie selbst getragen haben. Es hilft, drei Varianten auseinanderzuhalten:
- Gesamt-ROI: der ganze Gewinn über die ganze Haltedauer. Gut, um eine Anlage zu beschreiben, irreführend, um zwei zu vergleichen.
- Annualisierter ROI: derselbe Gewinn als gleichwertiger Jahreszins, damit sich eine Anlage über zwei Jahre fair mit einer über zehn Jahre vergleichen lässt.
- Netto-ROI: nach Kosten und Steuern. Die einzige Variante, die dem Geld entspricht, das tatsächlich auf Ihrem Konto landet.
Die ROI-Formel Schritt für Schritt
Die Formel ist kurz. Entscheidend ist, jede Klammer ehrlich zu füllen:
[GESAMTKOSTEN] = [KAUFPREIS] + [KAUFNEBENKOSTEN] + [SPÄTER NACHGESCHOSSENES GELD]
[ENDWERT] = [VERKAUFSPREIS ODER AKTUELLER WERT] − [VERKAUFSKOSTEN]
Zuerst der einfachste Fall: Sie legen 10.000 € an, und drei Jahre später sind sie 15.000 € wert. Der Gewinn beträgt 5.000 €, und 5.000 ÷ 10.000 = 0,5 – der ROI liegt bei 50 %. Wäre der Wert auf 8.000 € gefallen, läge der ROI bei −2.000 ÷ 10.000 = −20 %.
Zwei Details sind wichtiger, als sie aussehen. Erstens: Erträge zählen mit. Dividenden, Zinsen, Mieten oder Staking-Belohnungen gehören in die Formel, auch wenn Sie sie längst ausgegeben haben. Wer sie weglässt, unterschätzt die Rendite einer Dividendenaktie oder einer vermieteten Wohnung. Zweitens: Im Nenner steht alles, was Sie eingesetzt haben, nicht nur der Kaufpreis. Ordergebühren, Grunderwerbsteuer, Renovierung und spätere Nachzahlungen sind Ihr Geld; wer sie vergisst, rechnet sich das Ergebnis schön.
Eine nützliche Kontrolle ist der Break-even: der Endwert, der genau Ihren Gesamtkosten entspricht. Alles darunter ist ein Verlust, egal wie gut der Kursanstieg aussieht.
Vom Schlagzeilen-ROI zum Geld, das Ihnen bleibt
Dasselbe Beispiel, jetzt mit den Kosten, die ein echter Anleger trägt: 1 % Gebühren auf die 10.000 € und Steuer auf den Gewinn. In Deutschland fällt auf Kursgewinne die Abgeltungsteuer von 25 % an, plus 5,5 % Solidaritätszuschlag darauf – zusammen 26,375 %, mit Kirchensteuer etwas mehr. Den Sparer-Pauschbetrag von 1.000 € (2.000 € für Ehepaare) lassen wir hier außen vor; er würde die Steuer senken.
| Schlagzeile | Nach Kosten und Steuern | |
|---|---|---|
| Eingesetztes Geld | 10.000 € | 10.100 € |
| Endwert | 15.000 € | 15.000 € |
| Steuer auf den Gewinn (26,375 %) | — | 1.292,38 € |
| Gewinn | 5.000 € | 3.607,62 € |
| Gesamt-ROI | 50,0 % | 35,7 % |
| Annualisiert über 3 Jahre | 14,5 % | 10,7 % |
Kosten und Steuern haben gut vierzehn Prozentpunkte vom Gesamtergebnis und fast vier Punkte pro Jahr von der annualisierten Rendite genommen. Und eine einmalige Gebühr von 1 % ist noch der harmlose Fall. Laufende Kosten – die jährliche Gebühr eines Fonds, 1 % pro Jahr für einen Berater – gehen Jahr für Jahr von einem wachsenden Betrag ab und wirken deshalb mit Zinseszins gegen Sie. Unser Ratgeber zu Anlagegebühren zeigt, wie 1 % pro Jahr über ein Berufsleben ein Drittel des Endvermögens kosten kann.
Sie können genau dieses Beispiel im ROI-Rechner öffnen und Gebühren und Steuersatz an Ihren Broker und Ihre Situation anpassen.
Warum die Zeit zählt: der annualisierte ROI
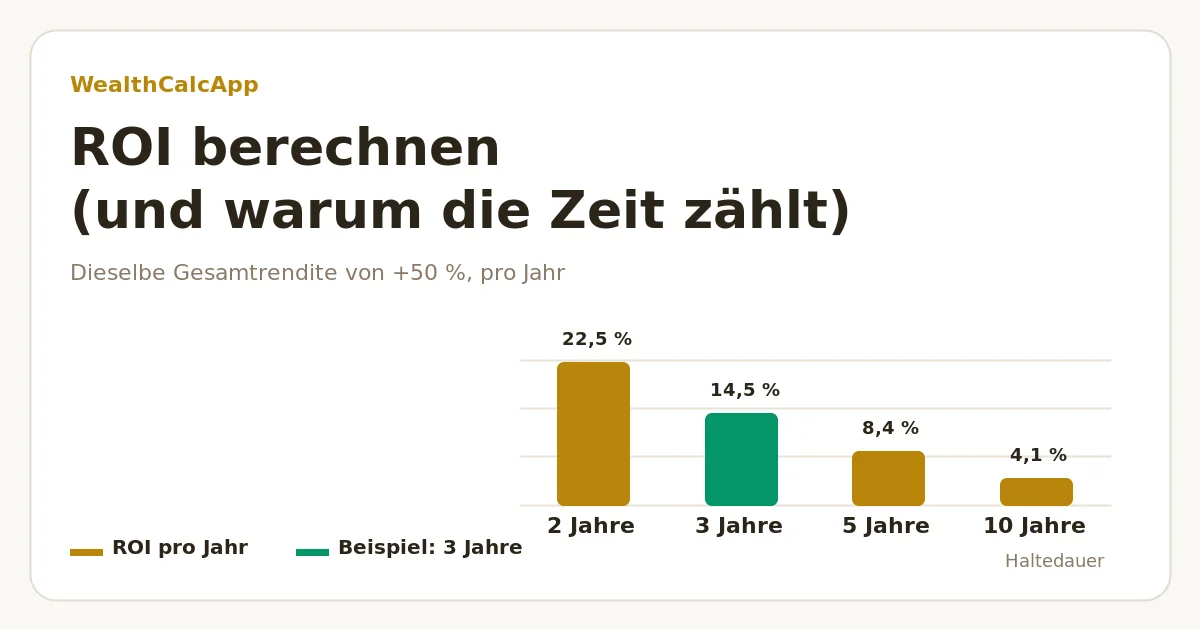
50 % sind über zwei Jahre hervorragend und über zehn Jahre schwach. Um Anlagen mit unterschiedlicher Haltedauer zu vergleichen, rechnen Sie den Gesamt-ROI in einen Jahreswert um:
Beispiel: (15.000 ÷ 10.000) ^ (1 ÷ 3) − 1 = 0,1447 → 14,5 % pro Jahr
| Ein Gesamt-ROI von 50 % über … | ROI pro Jahr |
|---|---|
| 2 Jahre | 22,5 % |
| 3 Jahre | 14,5 % |
| 5 Jahre | 8,4 % |
| 10 Jahre | 4,1 % |
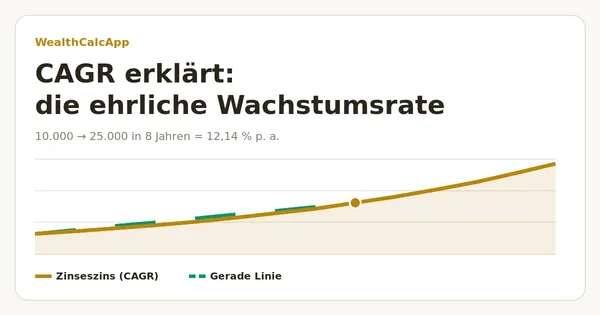
Einfach zu teilen – 50 % ÷ 3 = 16,7 % – ist der häufigste Fehler: Er ignoriert den Zinseszins und überschätzt die Jahresrendite. Die richtige Formel ist die der CAGR; in CAGR berechnen erklären wir, wann sie eine Anlage schönrechnet und wann sie fair ist. Zum Nachrechnen im Kopf funktioniert die 72er-Regel rückwärts: Geld, das sich in acht Jahren verdoppelt (ROI von 100 %), hat rund 72 ÷ 8 = 9 % pro Jahr gebracht.
Vorsicht bei sehr kurzen Zeiträumen. 5 % Gewinn in einem Monat ergeben hochgerechnet fast 80 % pro Jahr – was nichts über die nächsten elf Monate aussagt.
Rechenbeispiele: Aktien, Mietwohnung und Krypto
1. Aktien mit Dividende. Sie kaufen 50 Aktien zu 80 € (4.000 €) und zahlen 10 € Ordergebühr. In drei Jahren erhalten Sie 360 € Dividende und verkaufen dann zu 95 €, wieder für 10 € Gebühr.
Rückfluss = (4.750 − 10) + 360 Dividende = 5.100
ROI = (5.100 − 4.010) ÷ 4.010 = 27,2 % → 8,3 % pro Jahr über 3 Jahre
Ohne die Dividenden läge der ROI bei 18,2 %. Ein Drittel des Gewinns kam aus den Ausschüttungen – deshalb unterschätzt ein reiner Kurschart, was Dividendenanleger verdienen.
2. Eine Mietwohnung, bar bezahlt. Kaufpreis 200.000 €, Kaufnebenkosten aus Grunderwerbsteuer (3,5 bis 6,5 % je nach Bundesland), Notar, Grundbuch und Makler rund 20.000 €, Renovierung 12.000 € – zusammen 232.000 €. Die Nettomiete nach nicht umlegbaren Kosten, Instandhaltung, Versicherung und Leerstand beträgt 9.000 € im Jahr. Nach fünf Jahren verkaufen Sie für 240.000 € und zahlen 3 % Verkaufskosten; übrig bleiben 232.800 €.
Rückfluss = 232.800 + (5 × 9.000 Miete) = 277.800
ROI = (277.800 − 232.000) ÷ 232.000 = 19,7 % → rund 3,7 % pro Jahr über 5 Jahre
Aus 20 % Preisanstieg werden rund 3,7 % pro Jahr, sobald Kaufnebenkosten, Renovierung und Verkaufskosten eingerechnet sind – und das vor der Einkommensteuer auf die Miete. Da zwischen Kauf und Verkauf weniger als zehn Jahre liegen, wäre auch der Veräußerungsgewinn steuerpflichtig. (Die einfache Annualisierung behandelt die Miete so, als käme sie erst am Ende, und unterschätzt die echte Rendite daher leicht.) Mit Kredit wäre der ROI auf Ihr Eigenkapital höher, das Risiko aber auch: Der Hebel vergrößert Verluste genauso wie Gewinne.
3. Krypto über 18 Monate. Sie kaufen 0,1 BTC zu 60.000 € (6.000 €) und zahlen 1,5 % Gebühren und Spread (90 €). Achtzehn Monate später verkaufen Sie zu 90.000 € – 9.000 €, abzüglich 1,5 % (135 €).
Rückfluss = 9.000 − 135 = 8.865
ROI = (8.865 − 6.090) ÷ 6.090 = 45,6 % → 28,4 % pro Jahr über 1,5 Jahre
Der Kurs stieg um 50 %, der ROI lag bei 45,6 %. Die Gebühren kosteten viereinhalb Punkte. Weil zwischen Kauf und Verkauf mehr als ein Jahr liegt, wäre der Gewinn in Deutschland als privates Veräußerungsgeschäft steuerfrei – bei kürzerer Haltedauer nicht. Die Kurse sind nur zur Veranschaulichung, keine Prognose: Ein Rückgang um ein Drittel im selben Zeitraum hätte Sie samt Gebühren mehr als ein Drittel des Einsatzes gekostet.
Regelmäßige Einzahlungen: Wo der einfache ROI versagt
Kaum jemand legt nur einmal einen Betrag an. Meist läuft ein Sparplan, und das sprengt die einfache Formel, weil jede Rate unterschiedlich lange investiert war.
Angenommen, Sie sparen fünf Jahre lang 300 € im Monat – insgesamt 18.000 € – und haben am Ende 22.000 €. Der einfache ROI sagt 22,2 %. Auf fünf Jahre annualisiert ergibt das rund 4,1 %, doch auch das führt in die Irre: Die erste Rate war fünf Jahre investiert, die letzte einen Monat, im Schnitt also nur etwa zweieinhalb Jahre. Die Rendite, die den Zeitpunkt jeder Zahlung berücksichtigt – die geldgewichtete Rendite oder der interne Zinsfuß (IZF) – liegt bei rund 8,0 % pro Jahr, fast doppelt so hoch.
Von Hand rechnen müssen Sie das nicht. Tragen Sie in Excel, Google Sheets oder LibreOffice jede Rate als negative Zahl mit Datum ein, den aktuellen Depotwert als positive Zahl mit dem heutigen Datum, und nutzen Sie XINTZINSFUSS (XIRR im Englischen):
A62 = [AKTUELLER DEPOTWERT] B62 = [HEUTIGES DATUM]
=XINTZINSFUSS(A2:A62; B2:B62) → Ihre geldgewichtete Jahresrendite
Entnahmen tragen Sie als positive Zahl mit ihrem Datum ein. So beurteilen Sie einen ETF-Sparplan oder eine Cost-Average-Strategie ehrlich – und genau diese Zahl sollten Sie mit der Jahresrendite eines Fonds vergleichen.
Anlagen mit dem ROI vergleichen: fünf Prüfpunkte
- Gleiche Basis. Vergleichen Sie netto mit netto und annualisiert mit annualisiert. Die veröffentlichte Wertentwicklung eines Fonds ist meist nach seinen eigenen Kosten berechnet, aber vor Depotgebühren und vor Ihren Steuern.
- Gleicher Zeitraum. Ein Fonds mit 60 % in fünf Jahren und einer mit 40 % in drei Jahren lassen sich mit diesen Zahlen nicht vergleichen. Annualisieren Sie beide und vergleichen Sie möglichst dieselben Kalenderjahre.
- Gegen einen Maßstab. Die eigentliche Frage ist nicht „Habe ich Gewinn gemacht?“, sondern „Habe ich einen günstigen Welt-ETF bei ähnlichem Risiko geschlagen?“. Wenn nicht, hat Sie der Mehraufwand Geld gekostet.
- Nach Inflation. Realer ROI = (1 + nominaler ROI) ÷ (1 + Inflation) − 1, mit der Inflation über den ganzen Zeitraum. Bei 3 % Inflation pro Jahr sind die 35,7 % netto aus unserem Beispiel in heutiger Kaufkraft nur noch 24,2 % wert. Unser Ratgeber zum Verständnis der Inflation erklärt, warum diese Lücke über Jahrzehnte so viel ausmacht.
- Risikobereinigt. 12 % pro Jahr mit einer einzigen kleinen Firma und 8 % mit einem breit gestreuten Fonds sind nicht dieselbe Leistung. Fragen Sie, wie viel die Anlage zwischendurch hätte verlieren können, nicht nur, was sie gebracht hat.
Was der ROI nicht verrät
- Er ignoriert das Risiko. Zwei Anlagen mit gleichem ROI können völlig unterschiedliche Verlustwahrscheinlichkeiten haben. Der ROI misst das Ergebnis, nicht die Qualität der Entscheidung.
- Der Gesamt-ROI ignoriert die Zeit. Fragen Sie immer „über welchen Zeitraum?“ – oder annualisieren Sie.
- Er lässt sich leicht schönrechnen. Wer Gebühren, Steuern, Renovierung oder die eigene Zeit weglässt, bekommt einen besseren ROI. Wenn Ihnen jemand einen ROI nennt, fragen Sie, was im Nenner steht.
- Der einfache ROI ignoriert den Zeitpunkt der Zahlungen. Bei Sparplänen, Entnahmen oder laufenden Erträgen nehmen Sie besser den internen Zinsfuß (XINTZINSFUSS).
- Vergangener ROI sagt künftigen ROI nicht voraus. Schon gar nicht nach einer kurzen, spektakulären Phase. Ein Krypto-Jahr mit +300 % sagt mehr über dieses Jahr als über das nächste.
- Unser Rechner vereinfacht bewusst. Er arbeitet mit einem Einsatz und einem Endwert, einer einmaligen prozentualen Gebühr und einem festen Steuersatz. Laufende Erträge, jährliche Kosten und Freibeträge bildet er nicht ab – verstehen Sie das Ergebnis als Schätzung, nicht als Steuerberatung.
Quellen
- Wikipedia — Return on Investment
- Wikipedia — Interner Zinsfuß
- § 32d EStG — Gesonderter Steuertarif für Einkünfte aus Kapitalvermögen (Gesetzestext bei dejure.org)
Häufige Fragen
Leidenschaftlich für Finanzen und Investieren, mit über 6 Jahren praktischer Erfahrung in der Krypto-Welt. Er teilt Analysen und Finanzbildung auf seinem YouTube-Kanal Cripto Adicto.
Auf YouTube ansehen →Weiterlesen
Berechnen Sie Ihren echten ROI
Geben Sie Einsatz, aktuellen Wert, Haltedauer, Gebühren und Steuersatz ein und sehen Sie Gesamt-ROI, ROI pro Jahr und die Rendite nach Kosten und Steuern.
ROI-Rechner öffnen →