
Cómo calcular el ROI de una inversión: la fórmula y lo que no te cuenta


El ROI es lo primero que se cuenta de una inversión y lo que más a menudo se cuenta mal. «Gané un 50 %» puede ser una operación brillante a tres años o una década mediocre, antes o después de comisiones, antes o después de Hacienda. La fórmula se aprende en diez segundos; el trabajo está en decidir qué metes en ella. En esta guía tienes la fórmula y, después, las cuatro cosas que cambian el resultado —costes, impuestos, plazo y dinero que añades por el camino—, con ejemplos de acciones, un piso en alquiler y cripto. Todas las cifras usan las mismas fórmulas que nuestra calculadora de ROI, así que puedes comprobarlas una a una.
Qué mide el ROI (y qué no)
El retorno de la inversión (ROI, por sus siglas en inglés) compara lo que recuperas con lo que pusiste. Es un cociente que se expresa en porcentaje: un ROI del 25 % significa que por cada 100 € invertidos acabaste con 25 € más. Al ser un cociente, permite poner en la misma escala 2.000 € en cripto y un piso de 200.000 €.
Esa es también su debilidad. El ROI a secas no dice cuánto tiempo estuvo inmovilizado el dinero, qué riesgo asumiste para ganarlo ni si la cifra es antes o después de los costes que salieron de tu bolsillo. Conviene distinguir tres versiones:
- ROI total: toda la ganancia durante todo el periodo. Sirve para describir una inversión, pero engaña al comparar dos.
- ROI anualizado: la misma ganancia convertida en una tasa anual equivalente, para comparar con justicia una inversión de dos años y otra de diez.
- ROI neto: después de comisiones e impuestos. La única versión que coincide con el dinero que de verdad llega a tu cuenta.
La fórmula del ROI, paso a paso
La fórmula es corta. Lo importante es rellenar cada corchete con honestidad:
[COSTE TOTAL] = [PRECIO DE COMPRA] + [GASTOS DE COMPRA] + [DINERO AÑADIDO DESPUÉS]
[VALOR FINAL] = [PRECIO DE VENTA O VALOR ACTUAL] − [GASTOS DE VENTA]
Empecemos por el caso más sencillo. Inviertes 10.000 € y tres años después valen 15.000 €. La ganancia es de 5.000 €, y 5.000 ÷ 10.000 = 0,5: el ROI es del 50 %. Si hubiera bajado a 8.000 €, el ROI sería de −2.000 ÷ 10.000 = −20 %.
Hay dos detalles que pesan más de lo que parece. Primero, los ingresos cuentan: dividendos, intereses, alquileres o recompensas de staking entran en la fórmula aunque ya te los hayas gastado. Si los dejas fuera, infravaloras una acción de dividendos o un piso alquilado. Segundo, el denominador es todo lo que pusiste, no solo el precio. Comisiones, impuestos de la compra, reformas y aportaciones posteriores son dinero tuyo; si los olvidas, el resultado parece mejor de lo que fue.
Del ROI de titular al dinero que te quedas
Mismo ejemplo, ahora con los costes que paga un inversor real: un 1 % de comisión sobre los 10.000 € y el IRPF sobre la ganancia. En España, las ganancias patrimoniales tributan en la base del ahorro: un 19 % hasta 6.000 €, un 21 % hasta 50.000 € y tipos más altos por encima, hasta el 30 %. Nuestra ganancia de 4.900 € cae entera en el primer tramo.
| Titular | Tras comisiones e IRPF | |
|---|---|---|
| Dinero invertido | 10.000 € | 10.100 € |
| Valor final | 15.000 € | 15.000 € |
| IRPF sobre la ganancia (19 %) | — | 931 € |
| Beneficio | 5.000 € | 3.969 € |
| ROI total | 50,0 % | 39,3 % |
| Anualizado a 3 años | 14,5 % | 11,7 % |
Comisiones e impuestos se llevaron casi once puntos del total y casi tres puntos al año del anualizado. Y una comisión única del 1 % es el caso amable. Los gastos recurrentes —la comisión anual de un fondo, el 1 % al año de un asesor— salen cada año de un saldo que crece, así que se acumulan en tu contra. Nuestra guía sobre cómo las comisiones se comen la rentabilidad muestra cómo un 1 % anual puede costarte un tercio del capital final a lo largo de una vida laboral.
Puedes abrir este mismo ejemplo en la calculadora de ROI y ajustar la comisión y el tipo del IRPF a tu bróker y tu tramo.
Por qué importa el plazo: el ROI anualizado
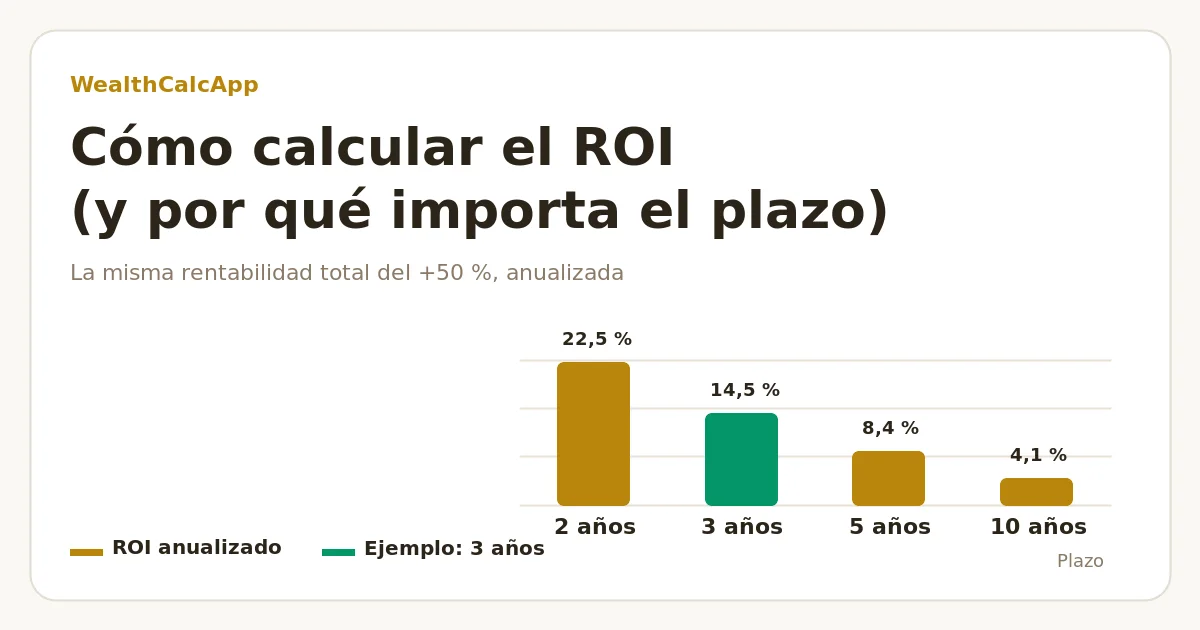
Un 50 % es excelente en dos años y flojo en diez. Para comparar inversiones con plazos distintos, convierte el ROI total en una tasa anual:
Ejemplo: (15.000 ÷ 10.000) ^ (1 ÷ 3) − 1 = 0,1447 → 14,5 % al año
| Un ROI total del 50 % en… | ROI anualizado |
|---|---|
| 2 años | 22,5 % |
| 3 años | 14,5 % |
| 5 años | 8,4 % |
| 10 años | 4,1 % |
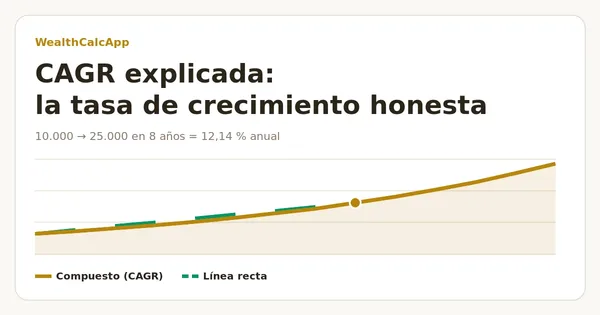
Dividir —50 % ÷ 3 = 16,7 %— es el error más habitual: ignora el interés compuesto y exagera la rentabilidad anual. La fórmula correcta es la de la CAGR; en qué es la CAGR y cómo calcularla explicamos cuándo favorece a una inversión y cuándo es justa. Para comprobarlo de cabeza, la regla del 72 funciona al revés: un dinero que se duplica (ROI del 100 %) en ocho años ha rendido unos 72 ÷ 8 = 9 % al año.
Cuidado con anualizar periodos muy cortos. Un 5 % en un mes equivale a casi un 80 % anual, lo que no dice nada de lo que pasará los otros once meses.
Ejemplos resueltos: acciones, un piso en alquiler y cripto
1. Acciones con dividendos. Compras 50 acciones a 80 € (4.000 €) y pagas 10 € de comisión. En tres años cobras 360 € en dividendos y vendes a 95 €, con otros 10 € de comisión.
Dinero recuperado = (4.750 − 10) + 360 de dividendos = 5.100
ROI = (5.100 − 4.010) ÷ 4.010 = 27,2 % → 8,3 % anual en 3 años
Sin los dividendos, el ROI sería del 18,2 %. Los dividendos aportaron un tercio del beneficio: por eso un gráfico de cotización por sí solo infravalora lo que gana un inversor en dividendos.
2. Un piso en alquiler comprado al contado. Precio, 200.000 €; impuesto de transmisiones patrimoniales, notaría y registro, unos 20.000 € (el ITP va del 6 % al 10 % según la comunidad); reforma, 12.000 €. En total, 232.000 €. El alquiler neto, descontando comunidad, IBI, seguro, reparaciones y meses vacíos, es de 9.000 € al año. A los cinco años vendes por 240.000 € y pagas un 3 % entre inmobiliaria y plusvalía municipal, así que te quedan 232.800 €.
Dinero recuperado = 232.800 + (5 × 9.000 de alquiler) = 277.800
ROI = (277.800 − 232.000) ÷ 232.000 = 19,7 % → unos 3,7 % anuales en 5 años
Una subida del 20 % en el precio se queda en un 3,7 % anual cuando cuentas los gastos de compra, la reforma y los de venta, y eso antes del IRPF de los alquileres y de la ganancia. Con hipoteca, el ROI sobre tu dinero sería mayor, pero también el riesgo: el apalancamiento multiplica las pérdidas igual que las ganancias.
3. Cripto a 18 meses. Compras 0,1 BTC a 60.000 € (6.000 €) y pagas un 1,5 % entre comisión y diferencial (90 €). Dieciocho meses después vendes a 90.000 €: 9.000 €, menos un 1,5 % (135 €).
Dinero recuperado = 9.000 − 135 = 8.865
ROI = (8.865 − 6.090) ÷ 6.090 = 45,6 % → 28,4 % anual en 1,5 años
El precio subió un 50 %; el ROI fue del 45,6 %. Las comisiones se llevaron cuatro puntos y medio, y el IRPF se llevaría otro buen trozo. Los precios son ilustrativos, no una previsión: una caída de un tercio en el mismo periodo te habría costado más de un tercio de lo invertido, comisiones incluidas.
Aportaciones periódicas: donde el ROI simple falla
Casi nadie invierte una sola vez. Lo normal es aportar cada mes, y eso rompe la fórmula simple, porque cada aportación ha estado invertida un tiempo distinto.
Supón que inviertes 300 € al mes durante cinco años —18.000 € en total— y acabas con 22.000 €. El ROI simple dice 22,2 %. Anualizado a cinco años sale un 4,1 %, pero también es engañoso: la primera aportación estuvo invertida cinco años y la última un mes, así que de media tu dinero solo trabajó unos dos años y medio. La tasa que sí tiene en cuenta las fechas —la rentabilidad ponderada por el dinero o tasa interna de retorno (TIR)— es de un 8,0 % anual, casi el doble.
No hace falta resolverla a mano. En Excel, Google Sheets o LibreOffice, pon cada aportación como número negativo con su fecha y el valor actual como número positivo con la fecha de hoy, y usa TIR.NO.PER (XIRR en inglés):
A62 = [VALOR ACTUAL DE LA CARTERA] B62 = [FECHA DE HOY]
=TIR.NO.PER(A2:A62; B2:B62) → tu rentabilidad anual ponderada por el dinero
Los reembolsos se anotan en positivo en la fecha en que los hiciste. Es la forma honesta de juzgar un plan de ahorro mensual o una estrategia de inversión periódica (DCA), y la cifra que debes comparar con la rentabilidad anual de un fondo.
Comparar inversiones con el ROI: cinco comprobaciones
- Misma base. Compara neto con neto y anualizado con anualizado. La rentabilidad que publica un fondo suele ir descontada de sus propios gastos, pero no de la comisión de tu plataforma ni de tus impuestos.
- Mismo periodo. Un fondo que ganó un 60 % en cinco años y otro que ganó un 40 % en tres no se pueden ordenar con esas cifras. Anualízalas y, si puedes, compara los mismos años naturales.
- Frente a una referencia. La pregunta de verdad no es «¿he ganado?», sino «¿he batido a un fondo indexado global barato con un riesgo parecido?». Si no, el esfuerzo extra te costó dinero.
- Después de la inflación. ROI real = (1 + ROI nominal) ÷ (1 + inflación) − 1, con la inflación de todo el periodo. Con un 3 % de inflación anual, el 39,3 % neto de nuestro ejemplo equivale a un 27,5 % en euros de hoy. Nuestra guía para entender la inflación explica por qué esa diferencia pesa tanto con los años.
- Ajustado al riesgo. Un 12 % anual con una sola empresa pequeña y un 8 % con un fondo diversificado no son el mismo logro. Pregúntate cuánto pudo llegar a perder la inversión por el camino, no solo cuánto ganó.
Lo que el ROI no te dice
- Ignora el riesgo. Dos inversiones con el mismo ROI pueden tener probabilidades muy distintas de perder dinero. El ROI mide el resultado, no la calidad de la decisión.
- El ROI total ignora el tiempo. Pregunta siempre «¿en cuánto tiempo?» o anualiza.
- Es fácil de maquillar. Olvidar comisiones, impuestos, la reforma o tu propio tiempo hace que cualquier ROI luzca mejor. Cuando alguien te cite un ROI, pregunta qué hay en el denominador.
- El ROI simple ignora cuándo entra y sale el dinero. Con aportaciones periódicas, reembolsos o ingresos por el camino, usa la TIR (TIR.NO.PER).
- El ROI pasado no predice el futuro. Menos aún tras una racha corta y espectacular. Un año del 300 % en cripto dice más de ese año que del siguiente.
- Nuestra calculadora simplifica a propósito. Trabaja con una entrada y una salida de dinero, una comisión única en porcentaje y un tipo de impuesto plano. No modela ingresos intermedios, gastos anuales recurrentes ni la escala por tramos del IRPF: tómala como una estimación, no como asesoramiento fiscal.
Fuentes
- Wikipedia — Retorno de la inversión
- Wikipedia — Tasa interna de retorno
- BOE — Ley 35/2006 del IRPF (texto consolidado, escalas de la base del ahorro)
Preguntas frecuentes
Apasionado de las finanzas y la inversión, con más de 6 años de experiencia práctica en el mundo cripto. Comparte análisis y educación financiera en su canal de YouTube, Cripto Adicto.
Ver en YouTube →Sigue leyendo
Calcula tu ROI real
Introduce lo que invertiste, lo que vale ahora, cuánto tiempo lo mantuviste, las comisiones y tu tipo de IRPF para ver el ROI total, anualizado y neto.
Abrir la calculadora de ROI →