
Comment calculer le ROI d’un investissement : la formule et ce qu’elle cache


Le ROI est le premier chiffre qu’on cite à propos d’un placement, et celui qu’on cite le plus souvent de travers. « J’ai fait +50 % » peut décrire une excellente opération sur trois ans ou une décennie médiocre, avant ou après frais, avant ou après impôts. La formule s’apprend en dix secondes ; le vrai travail consiste à savoir quoi y mettre. Ce guide vous donne la formule, puis les quatre éléments qui changent la réponse — frais, impôts, durée et sommes ajoutées en cours de route — avec des exemples chiffrés pour des actions, un bien locatif et des cryptos. Tous les chiffres reposent sur les mêmes formules que notre calculateur de ROI : vous pouvez les vérifier un par un.
Ce que mesure le ROI (et ce qu’il ne mesure pas)
Le retour sur investissement (ROI, de l’anglais return on investment) compare ce que vous récupérez avec ce que vous avez engagé. C’est un ratio exprimé en pourcentage : un ROI de 25 % signifie que pour 100 € placés, vous avez fini avec 25 € de plus. Parce que c’est un ratio, il permet de comparer 2 000 € en crypto et un appartement à 200 000 €.
C’est aussi sa faiblesse. Le ROI brut ne dit rien de la durée pendant laquelle l’argent a été immobilisé, du risque pris pour l’obtenir, ni de la question de savoir s’il est calculé avant ou après les frais sortis de votre poche. Mieux vaut distinguer trois versions :
- ROI total : le gain sur toute la durée de détention. Utile pour décrire un placement, trompeur pour en comparer deux.
- ROI annualisé : le même gain converti en taux annuel équivalent, pour comparer équitablement un placement de deux ans et un autre de dix.
- ROI net : après frais et impôts. La seule version qui correspond à l’argent réellement versé sur votre compte.
La formule du ROI, étape par étape
La formule est courte. Tout l’enjeu est de remplir honnêtement chaque crochet :
[COÛT TOTAL] = [PRIX D’ACHAT] + [FRAIS D’ACHAT] + [SOMMES AJOUTÉES ENSUITE]
[VALEUR FINALE] = [PRIX DE VENTE OU VALEUR ACTUELLE] − [FRAIS DE VENTE]
Commençons par le cas le plus simple. Vous placez 10 000 € et, trois ans plus tard, ils valent 15 000 €. Le gain est de 5 000 €, et 5 000 ÷ 10 000 = 0,5 : le ROI est de 50 %. Si le placement était tombé à 8 000 €, le ROI serait de −2 000 ÷ 10 000 = −20 %.
Deux détails comptent plus qu’il n’y paraît. D’abord, les revenus comptent : dividendes, intérêts, loyers ou récompenses de staking entrent dans la formule, même si vous les avez dépensés. Les oublier sous-estime le rendement d’une action à dividende ou d’un bien loué. Ensuite, le dénominateur, c’est tout ce que vous avez engagé, pas seulement le prix affiché. Courtage, frais de notaire, travaux et versements complémentaires sont votre argent ; les oublier embellit le résultat.
Du ROI affiché à l’argent que vous gardez
Même exemple, avec les coûts d’un vrai investisseur : 1 % de frais sur les 10 000 € investis et l’impôt sur la plus-value. Sur un compte-titres ordinaire, les plus-values sont soumises au prélèvement forfaitaire unique (PFU, ou flat tax), passé de 30 % à 31,4 % en 2026 avec la hausse de la CSG : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux.
| Affiché | Après frais et flat tax | |
|---|---|---|
| Somme engagée | 10 000 € | 10 100 € |
| Valeur finale | 15 000 € | 15 000 € |
| Flat tax sur la plus-value (31,4 %) | — | 1 538,60 € |
| Gain | 5 000 € | 3 361,40 € |
| ROI total | 50,0 % | 33,3 % |
| Annualisé sur 3 ans | 14,5 % | 10,1 % |
Frais et impôts ont retiré près de dix-sept points au total et plus de quatre points par an au rendement annualisé. Et des frais ponctuels de 1 %, c’est le cas favorable. Les frais récurrents — frais de gestion annuels d’un fonds ou d’un contrat, 1 % par an d’un conseiller — sont prélevés chaque année sur un capital qui grossit, et se cumulent donc contre vous. Notre guide sur l’impact des frais d’investissement montre comment 1 % par an peut coûter un tiers du capital final sur une carrière.
Vous pouvez ouvrir cet exemple dans le calculateur de ROI et ajuster les frais et le taux d’imposition à votre situation.
Pourquoi la durée compte : le ROI annualisé
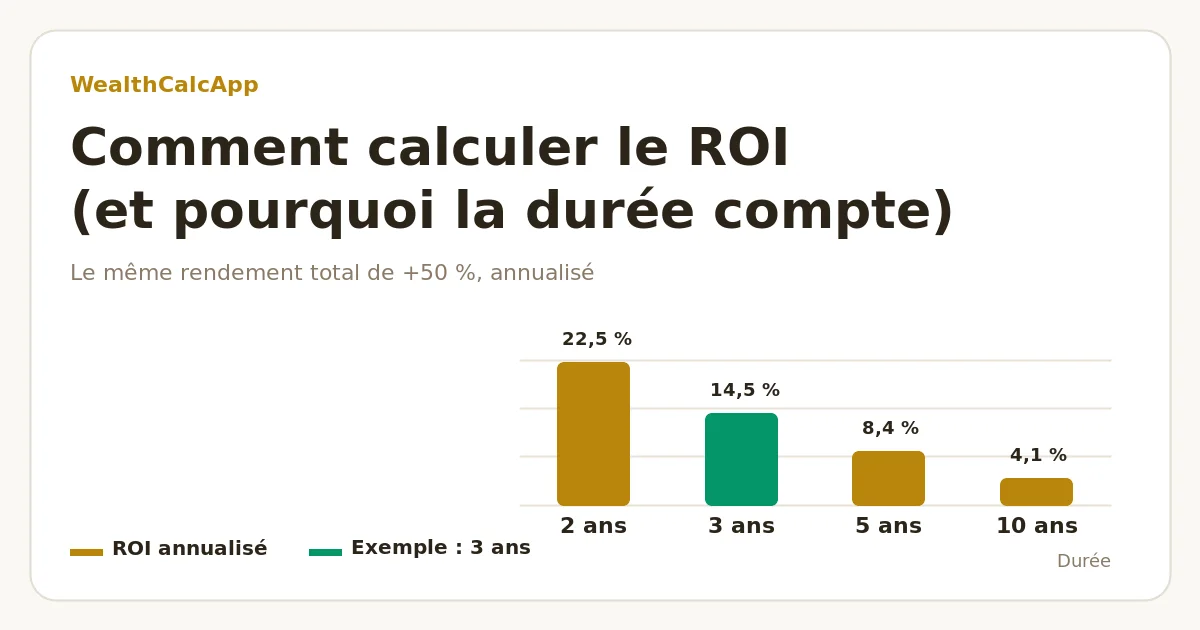
+50 %, c’est excellent en deux ans et médiocre en dix. Pour comparer des placements détenus sur des durées différentes, convertissez le ROI total en taux annuel :
Exemple : (15 000 ÷ 10 000) ^ (1 ÷ 3) − 1 = 0,1447 → 14,5 % par an
| Un ROI total de 50 % sur… | ROI annualisé |
|---|---|
| 2 ans | 22,5 % |
| 3 ans | 14,5 % |
| 5 ans | 8,4 % |
| 10 ans | 4,1 % |
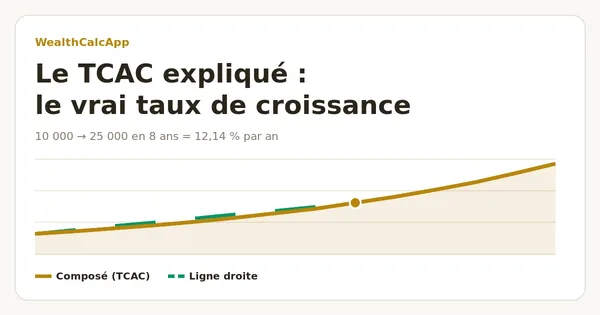
Diviser — 50 % ÷ 3 = 16,7 % — est l’erreur la plus fréquente : elle ignore les intérêts composés et surestime le rendement annuel. La bonne formule est celle du TCAC (ou CAGR) ; notre article le TCAC expliqué détaille quand il flatte un placement et quand il est juste. Pour vérifier de tête, la règle de 72 fonctionne à l’envers : un capital qui double (ROI de 100 %) en huit ans a rapporté environ 72 ÷ 8 = 9 % par an.
Méfiez-vous des périodes très courtes. +5 % en un mois donne près de 80 % en rythme annuel, ce qui ne dit rien des onze mois suivants.
Exemples chiffrés : actions, location et crypto
1. Des actions avec dividendes. Vous achetez 50 actions à 80 € (4 000 €) et payez 10 € de courtage. En trois ans, vous touchez 360 € de dividendes, puis vous revendez à 95 € avec à nouveau 10 € de frais.
Sommes récupérées = (4 750 − 10) + 360 de dividendes = 5 100
ROI = (5 100 − 4 010) ÷ 4 010 = 27,2 % → 8,3 % par an sur 3 ans
Sans les dividendes, le ROI tomberait à 18,2 %. Ils ont apporté un tiers du gain : un simple graphique de cours sous-estime donc ce que gagne un investisseur en dividendes.
2. Un appartement locatif payé comptant. Prix : 200 000 € ; frais de notaire dans l’ancien, environ 8 %, soit 16 000 € ; travaux : 12 000 €. Total : 228 000 €. Le loyer net, après charges non récupérables, taxe foncière, assurance, entretien et vacance locative, atteint 9 000 € par an. Au bout de cinq ans, vous revendez 240 000 € et payez 3 % de frais de vente, il vous reste 232 800 €.
Sommes récupérées = 232 800 + (5 × 9 000 de loyers) = 277 800
ROI = (277 800 − 228 000) ÷ 228 000 = 21,8 % → environ 4,0 % par an sur 5 ans
Une hausse de 20 % du prix devient environ 4 % par an une fois comptés les frais d’acquisition, les travaux et les frais de vente — avant l’impôt sur les loyers et sur la plus-value immobilière. Avec un crédit, le ROI sur votre apport serait plus élevé, mais le risque aussi : l’effet de levier amplifie les pertes autant que les gains.
3. Des cryptos sur 18 mois. Vous achetez 0,1 BTC à 60 000 € (6 000 €) et payez 1,5 % de frais et de spread (90 €). Dix-huit mois plus tard, vous revendez à 90 000 € : 9 000 €, moins 1,5 % (135 €).
Sommes récupérées = 9 000 − 135 = 8 865
ROI = (8 865 − 6 090) ÷ 6 090 = 45,6 % → 28,4 % par an sur 1,5 an
Le cours a pris 50 % ; le ROI est de 45,6 %. Les frais ont coûté quatre points et demi, et la flat tax en prendrait bien davantage. Les prix sont illustratifs, pas une prévision : une baisse d’un tiers sur la même période vous aurait coûté plus d’un tiers de la mise, frais compris.
Versements réguliers : là où le ROI simple ne suffit plus
On investit rarement en une fois : on verse plutôt chaque mois, ce qui casse la formule simple, car chaque versement a été placé pendant une durée différente.
Supposons que vous versiez 300 € par mois pendant cinq ans — 18 000 € au total — et que vous terminiez avec 22 000 €. Le ROI simple indique 22,2 %. Annualisé sur cinq ans, cela donne environ 4,1 %, ce qui est tout aussi trompeur : le premier versement a travaillé cinq ans, le dernier un mois, donc en moyenne votre argent n’a été placé qu’environ deux ans et demi. Le taux qui tient compte des dates — le rendement pondéré par les capitaux, ou taux de rentabilité interne (TRI) — est d’environ 8,0 % par an, presque le double.
Dans Excel, Google Sheets ou LibreOffice, saisissez chaque versement en négatif avec sa date, la valeur actuelle en positif avec la date du jour, puis utilisez TRI.PAIEMENTS (XIRR en anglais) :
A62 = [VALEUR ACTUELLE DU PORTEFEUILLE] B62 = [DATE DU JOUR]
=TRI.PAIEMENTS(A2:A62; B2:B62) → votre rendement annuel pondéré par les capitaux
Les retraits s’inscrivent en positif à leur date. C’est la façon honnête de juger un plan d’épargne mensuel ou une stratégie d’investissement programmé (DCA), et c’est ce chiffre qu’il faut comparer au rendement annuel d’un fonds.
Comparer des placements avec le ROI : cinq vérifications
- Même base. Comparez du net avec du net et de l’annualisé avec de l’annualisé. La performance publiée par un fonds est en général nette de ses propres frais, mais pas des frais de votre enveloppe ni de vos impôts.
- Même période. Un fonds qui a fait +60 % en cinq ans et un autre +40 % en trois ne se classent pas avec ces chiffres : annualisez-les.
- Face à un indice de référence. La vraie question n’est pas « ai-je gagné ? » mais « ai-je fait mieux qu’un ETF mondial à bas coût pour un risque comparable ? ». Sinon, l’effort supplémentaire vous a coûté de l’argent.
- Après inflation. ROI réel = (1 + ROI nominal) ÷ (1 + inflation) − 1, avec l’inflation de toute la période. Avec 3 % d’inflation par an, les 33,3 % nets de notre exemple ne valent plus que 22,0 % en euros d’aujourd’hui. Notre guide pour comprendre l’inflation explique pourquoi cet écart pèse autant sur la durée.
- Ajusté du risque. 12 % par an sur une seule petite entreprise et 8 % sur un fonds diversifié ne sont pas la même performance. Demandez-vous combien le placement aurait pu perdre en chemin, pas seulement ce qu’il a rapporté.
Ce que le ROI ne vous dit pas
- Il ignore le risque. Deux placements au même ROI peuvent avoir des probabilités de perte très différentes. Le ROI mesure un résultat, pas la qualité d’une décision.
- Le ROI total ignore la durée. Demandez toujours « sur combien de temps ? », ou annualisez.
- Il est facile à maquiller. Oublier les frais, les impôts, les travaux ou le temps passé embellit n’importe quel ROI. Quand on vous annonce un ROI, demandez ce qu’il y a au dénominateur.
- Le ROI simple ignore le calendrier des flux. Avec des versements réguliers, des retraits ou des revenus en cours de route, utilisez le TRI (TRI.PAIEMENTS).
- Le ROI passé ne prédit pas le ROI futur. Une année à +300 % en crypto en dit plus sur cette année-là que sur la suivante.
- Notre calculateur simplifie volontairement. Il gère une somme investie et une valeur finale, des frais ponctuels en pourcentage et un taux d’imposition unique. Il ne modélise ni les revenus intermédiaires, ni les frais annuels récurrents, ni les abattements : voyez son résultat comme une estimation, pas comme un conseil fiscal.
Sources
- Wikipédia — Retour sur investissement
- Wikipédia — Taux de rentabilité interne
- Wikipédia — Prélèvement forfaitaire unique (flat tax)
Questions fréquentes
Passionné de finance et d'investissement, avec plus de 6 ans d'expérience concrète dans le monde crypto. Il partage analyses et éducation financière sur sa chaîne YouTube, Cripto Adicto.
Voir sur YouTube →À lire aussi
Calculez votre vrai ROI
Saisissez la somme investie, sa valeur actuelle, la durée de détention, vos frais et votre taux d’imposition pour obtenir le ROI total, annualisé et net.
Ouvrir le calculateur de ROI →