
Sondertilgung oder investieren? Die Rechnung statt der Mythen


Jeden Monat bleiben ein paar Hundert Euro übrig. Sollen sie in Sondertilgungen fließen oder in einen ETF-Sparplan? Beides baut Vermögen auf, und beide Lager verteidigen ihre Seite leidenschaftlich: Die einen schwören auf das schuldenfreie Eigenheim, die anderen verweisen darauf, dass Aktien historisch mehr gebracht haben als die meisten Bauzinsen. Die ehrliche Antwort hängt von vier Dingen ab: Ihrem Sollzins, der realistisch erwartbaren Rendite, den Steuern und Ihrer Risikobereitschaft. So wägen Sie sie mit echten Zahlen ab.
Die Regel, die die meisten Fälle entscheidet
Jeder Euro Sondertilgung „verzinst“ sich exakt mit Ihrem Sollzins, denn auf diesen Euro Schulden zahlen Sie nie wieder Zinsen. Diese Rendite ist garantiert, kommt unabhängig von der Börse und ist steuerfrei. Ein ETF-Sparplan bietet eine höhere erwartete Rendite, die aber schwankt und versteuert wird – mit der Abgeltungsteuer von 26,375 % (plus ggf. Kirchensteuer), bei Aktien-ETFs dank 30 % Teilfreistellung effektiv rund 18,5 %.
Die Faustregel ist deshalb einfach: Liegt Ihr Sollzins über der Rendite, die Sie nach Steuern realistisch erwarten, tilgen Sie; liegt er klar darunter, investieren Sie. Dazwischen entscheidet Ihre Risikotoleranz.
Ein Rechenbeispiel: 250 € im Monat bei 3,6 % Sollzins
Nehmen wir ein Darlehen über 320.000 € zu 3,6 % mit 30 Jahren Laufzeit: Die Rate beträgt 1.455 € im Monat. Mit 250 € zusätzlicher Tilgung pro Monat sind Sie nach etwa 23,1 statt 30 Jahren schuldenfrei und sparen 52.481 € Zinsen. Die Alternative: die 250 € monatlich in einen ETF investieren.
Für einen fairen Vergleich geben beide Haushalte jeden Monat gleich viel aus: Wer tilgt, investiert nach der Entschuldung die vollen 1.705 €, die nicht mehr an die Bank gehen. So sieht das Depot beider nach 30 Jahren aus – wenn beide schuldenfrei im Eigenheim wohnen:
| Rendite des Depots | Erst tilgen, dann investieren | Die 250 € sofort investieren | Nach Steuern (18,46 % auf Gewinne) |
|---|---|---|---|
| 4 % pro Jahr | 162.292 € | 171.318 € | Tilgen knapp vorn (158.454 € zu 156.306 €) |
| 6 % pro Jahr | 173.846 € | 243.628 € | Investieren vorn (215.268 € zu 167.876 €) |
| 8 % pro Jahr | 186.243 € | 352.138 € | Investieren vorn (303.747 € zu 177.984 €) |
Bei 3,6 % Sollzins gewinnt der Sparplan nach Steuern erst ab einer Depotrendite von gut 4,1 % pro Jahr – mit Börsenrisiko als Preis. Testen Sie Ihr eigenes Darlehen im Baufinanzierungsrechner: Öffnen Sie die Erweiterten Optionen und tragen Sie eine monatliche Sondertilgung ein.
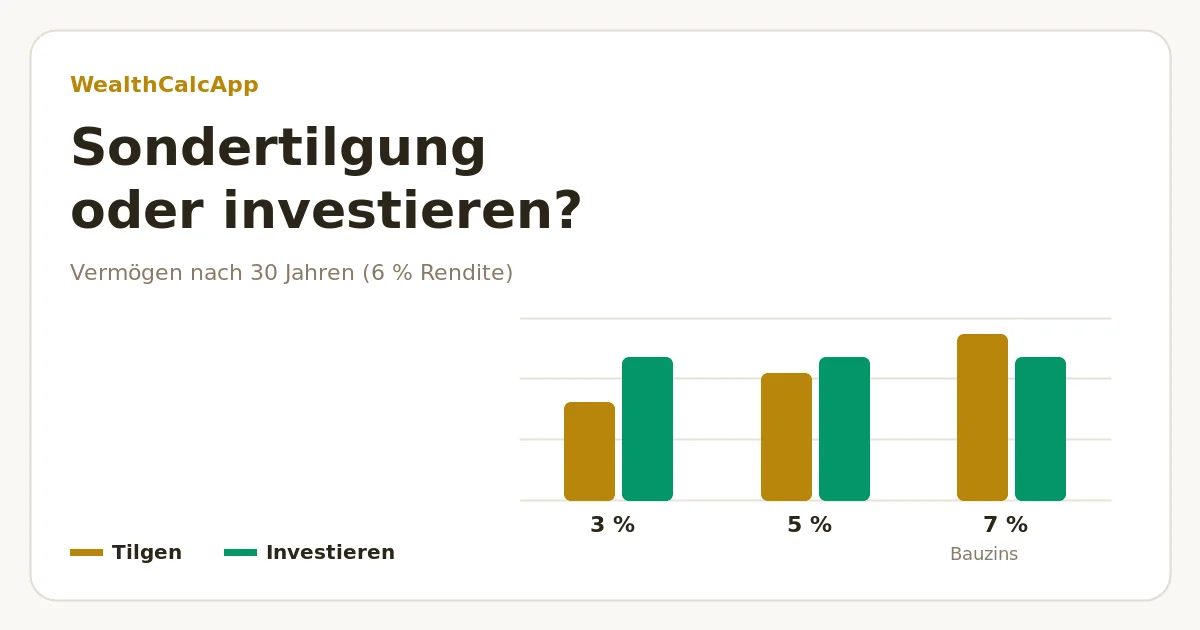
Ihr Sollzins entscheidet fast alles
Gleicher Haushalt, ein Darlehen über 250.000 € auf 30 Jahre und 300 € monatlich übrig. Depot nach 30 Jahren bei 6 % Rendite pro Jahr, vor Steuern:
| Sollzins | Erst tilgen | Sofort investieren | Gewinner bei 6 % Rendite |
|---|---|---|---|
| 3 % | 201.010 € | 292.354 € | Investieren, deutlich |
| 5 % | 260.952 € | 292.354 € | Investieren, knapp |
| 7 % | 340.331 € | 292.354 € | Tilgen |
Wer sich 2020 oder 2021 Zinsen um 1 % gesichert hat, finanziert praktisch unter der Inflationsrate – Sondertilgungen sind dann selten die beste Verwendung. Bei den heutigen 3–4 % ist die Entscheidung deutlich knapper.
Was die Tabelle nicht zeigt
- Anschlussfinanzierung. In Deutschland ist der Zins meist nur 10–15 Jahre festgeschrieben. Jeder getilgte Euro senkt die Restschuld, die Sie dann zu einem unbekannten Zins neu finanzieren müssen – Sondertilgung ist also auch eine Versicherung gegen steigende Zinsen.
- Vertragliche Grenzen. Sondertilgungen sind nur möglich, wenn Ihr Vertrag sie erlaubt (häufig 5 % der Darlehenssumme pro Jahr). Darüber hinaus verlangt die Bank meist eine Vorfälligkeitsentschädigung – außer nach zehn Jahren, wenn Sie nach § 489 BGB mit sechs Monaten Frist kündigen können.
- Liquidität. Geld im Eigenheim ist im Notfall schwer verfügbar. Legen Sie zuerst einen Notgroschen an.
- Freibeträge und Förderung. Der Sparerpauschbetrag von 1.000 € pro Person und eine betriebliche Altersvorsorge mit Arbeitgeberzuschuss verbessern die Nettorendite des Investierens.
- Seelenruhe. Schuldenfrei in den Ruhestand zu gehen senkt den Einkommensbedarf erheblich. Für viele ist diese Sicherheit mehr wert als ein paar Zehntelprozent erwarteter Rendite.
Ein ausgewogener Ansatz
Sie müssen sich nicht für ein Lager entscheiden. Viele teilen den Überschuss – etwa halb Sondertilgung, halb ETF-Sparplan – und sichern sich so einen Teil der garantierten Rendite, ohne auf Liquidität zu verzichten. Prüfen Sie die Aufteilung vor dem Ende der Zinsbindung neu: Ist die Anschlussfinanzierung teurer, gewinnt die Tilgung an Gewicht.
Rechnen Sie selbst
Simulieren Sie die Sondertilgung im Baufinanzierungsrechner oder im Kreditrechner und sehen Sie im Zinseszinsrechner, was aus demselben Monatsbetrag im Depot würde. Gewinnt das Investieren nur mit Renditen, auf die Sie nicht wetten würden, ist die garantierte Rendite wahrscheinlich Ihre Antwort.
Häufige Fragen
Sehen Sie, was eine Sondertilgung bringt
Tragen Sie eine monatliche Sondertilgung ein und sehen Sie gesparte Zinsen und wie viele Jahre früher Sie schuldenfrei sind.
Baufinanzierungsrechner öffnen →
Leidenschaftlich für Finanzen und Investieren, mit über 6 Jahren praktischer Erfahrung in der Krypto-Welt. Er teilt Analysen und Finanzbildung auf seinem YouTube-Kanal Cripto Adicto.
Auf YouTube ansehen →