
Wie viel Haus kann ich mir leisten? Was die Bank finanziert – und was Sie wirklich tragen können


Die meisten stellen diese Frage in der falschen Reihenfolge: Erst verlieben sie sich in ein Haus, dann fragen sie die Bank, ob sie es finanziert. Die eigentliche Frage bleibt dabei liegen: Bei welchem Kaufpreis können Sie weiter sparen, eine teure Reparatur verkraften und ruhig schlafen? Dieser Ratgeber rechnet in der richtigen Reihenfolge: erst die Grenze der Bank, dann das Geld, das Sie am Notartermin brauchen, und zuletzt das Budget, das zu Ihrem Leben passt. Alle Zahlen beruhen auf denselben Formeln wie unser Rechner „Wie viel Haus kann ich mir leisten?“ – Sie können jede einzelne nachprüfen.
Die kurze Antwort: drei Grenzen, die niedrigste zählt
Ihr maximaler Kaufpreis wird von der Grenze bestimmt, die Sie zuerst erreichen:
- Das Einkommen. Viele Banken akzeptieren eine Kreditrate von höchstens 35–40 % des Haushaltsnettoeinkommens – inklusive anderer Kredite.
- Das Eigenkapital. Mindestens die Kaufnebenkosten sollten Sie selbst zahlen, besser zusätzlich 20 % des Kaufpreises. Ohne Eigenkapital werden Zinsen deutlich teurer.
- Ihr eigenes Budget. Die Rate muss neben Altersvorsorge, Kinderbetreuung, Urlaub und Rücklagen funktionieren – alles Dinge, die die Quote der Bank nicht sieht.
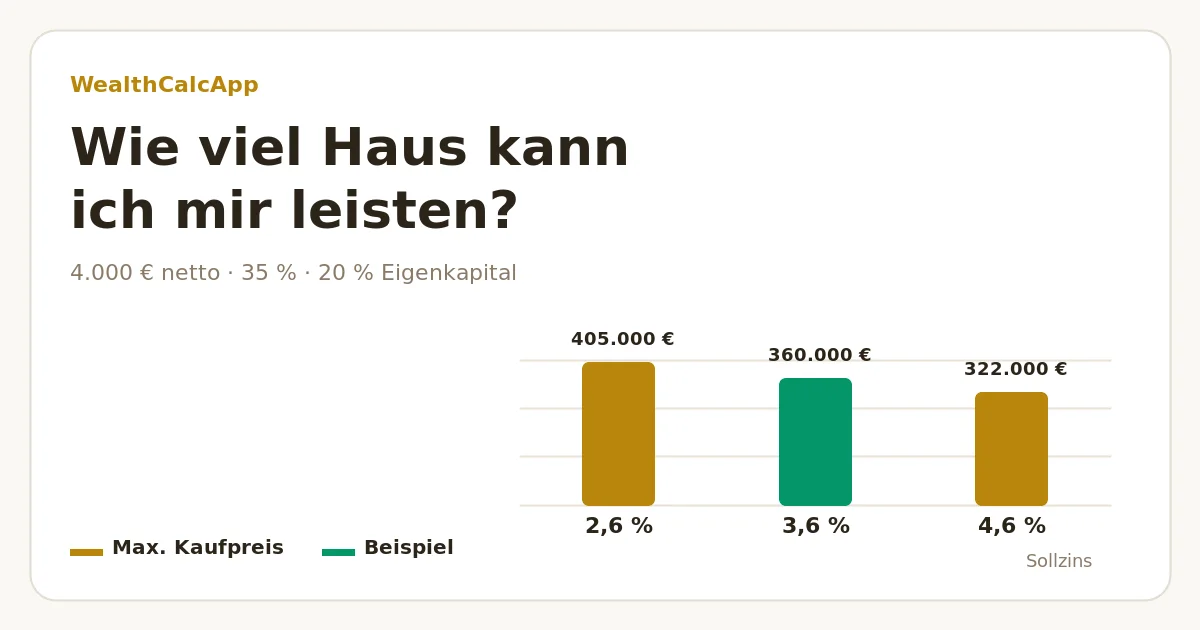
Mit 4.000 € Haushaltsnetto, ohne weitere Kredite, 35 % Belastungsquote, 3,6 % Zins, 30 Jahren Laufzeit und 20 % Eigenkapital liegt die Grenze der Bank bei rund 360.000 € Kaufpreis. Ob das auch Ihre Grenze ist, ist eine andere Frage – dieser Artikel beantwortet beide.
Die 35–40-%-Regel und Ihre Belastungsquote
Die Belastungsquote ist die Summe aller monatlichen Kreditraten geteilt durch das Haushaltsnettoeinkommen, also das, was nach Steuern und Sozialabgaben regelmäßig aufs Konto kommt. Laut Verbraucherzentrale akzeptieren viele Banken eine Rate von höchstens 40 % des Nettoeinkommens. Wir rechnen vorsichtiger mit 35 % – die Verbraucherzentrale rät zudem, etwa zehn Prozent Luft zwischen monatlichem Überschuss und Kreditrate zu lassen.
So sieht die Rechnung aus. Ersetzen Sie die Klammern durch Ihre Zahlen:
[OBERGRENZE] − [ANDERE MONATLICHE RATEN] = [MAXIMALE RATE FÜR DIE IMMOBILIE]
Gegenprobe: [MONATLICHER ÜBERSCHUSS LAUT KONTOAUSZÜGEN] × 0,9 ≥ [RATE]?
Bei 4.000 € netto ohne weitere Kredite ergibt das 1.400 € im Monat (bei 40 %: 1.600 €). Ein Autokredit über 300 € senkt den Spielraum auf 1.100 €. Die wichtigste Zeile ist aber die letzte: Was Sie heute tatsächlich jeden Monat übrig haben, ist der beste Hinweis darauf, welche Rate Sie wirklich tragen.
Von der Rate zum Kaufpreis: ein Rechenbeispiel
Aus einer Rate wird ein Kaufpreis, sobald Zins, Laufzeit, Eigenkapital und laufende Kosten für Grundsteuer und Gebäudeversicherung feststehen. Annahmen: 3,6 % Sollzins (ein Beispielwert – vergleichen Sie immer aktuelle Angebote), volle Tilgung in 30 Jahren, was einer anfänglichen Tilgung von etwa 1,9 % entspricht, 20 % Eigenkapital und 0,3 % des Kaufpreises pro Jahr für Grundsteuer und Versicherung.
| 35 %, keine Kredite | 40 %, keine Kredite | 35 %, 300 € Autokredit | |
|---|---|---|---|
| Maximale Rate fürs Wohnen | 1.400 € | 1.600 € | 1.100 € |
| Darlehen | 288.128 € | 329.289 € | 226.386 € |
| Eigenkapital (20 %) | 72.032 € | 82.322 € | 56.597 € |
| Maximaler Kaufpreis | 360.160 € | 411.611 € | 282.983 € |
Der Autokredit kostet rund 77.000 € Kaufpreis: Jede 100 € Rate, die Sie vor dem Bankgespräch ablösen, bringen rund 25.700 € Spielraum. Und der Sprung von 35 auf 40 % klingt klein, bedeutet aber gut 51.000 € mehr Kaufpreis, rund 41.000 € mehr Kredit – und weniger Luft für alles andere.
Sie können genau dieses Szenario im Rechner öffnen und jeden Wert ändern.
Wie der Zins Ihr Budget verändert
Nichts verschiebt das Ergebnis so stark wie der Zins. Gleiches Einkommen, gleiche 20 % Eigenkapital, gleiche 35 %:
| Sollzins | Maximaler Kaufpreis | Im Vergleich zu 3,6 % |
|---|---|---|
| 2,6 % | 405.478 € | +45.318 € |
| 3,6 % | 360.160 € | — |
| 4,6 % | 321.754 € | −38.406 € |
Jeder Prozentpunkt kostet gut 10 % Ihres Budgets. In Deutschland kommt eine Besonderheit hinzu: die Zinsbindung. Meist ist der Zins nur 10 oder 15 Jahre fest, danach folgt die Anschlussfinanzierung zu dann gültigen Konditionen. Rechnen Sie das durch: Bleiben nach zehn Jahren rund 223.900 € offen und steigt der Zins auf 5,6 %, wächst die Rate von 1.310 € auf etwa 1.553 €. Wer das nicht tragen kann, sollte eine längere Zinsbindung oder eine höhere Tilgung wählen. Wie Sie gute Konditionen finden, steht in unserem Ratgeber zur besten Baufinanzierung.
Eigenkapital und Kaufnebenkosten: das Geld für den Notartermin
Die Einkommensrechnung sagt, wie viel Sie leihen können. Ob Sie kaufen können, entscheidet oft das Eigenkapital. Planen Sie drei Töpfe:
- Kaufnebenkosten. Grunderwerbsteuer von 3,5 bis 6,5 % je nach Bundesland, Notar und Grundbuch rund 2 %, dazu gegebenenfalls eine Maklerprovision. Zusammen meist 7 bis 12 % des Kaufpreises – und die finanziert kaum eine Bank mit.
- Eigenkapital für den Kaufpreis. 20 % gelten als solide Basis. Mit weniger ist eine Finanzierung oft möglich, aber die Zinsen steigen spürbar.
- Eine Reserve. Geld, das nach dem Einzug noch auf dem Tagesgeldkonto liegt – für die erste kaputte Heizung oder die Renovierung.
Für das Haus zu 360.000 €: 72.000 € Eigenkapital, rund 36.000 € Nebenkosten bei 10 % und eine Reserve von einigen Monatsausgaben. Insgesamt etwa 115.000 bis 125.000 € – deutlich mehr, als viele erwarten.
Diese Reserve ist kein Luxus, sondern Ihr Notgroschen. In unserem Ratgeber zum Notfallfonds erklären wir, wie hoch er sein sollte; als Eigentümer peilen Sie das obere Ende an.
Was die Bank finanziert und was Sie tragen können
Die Belastungsquote kennt weder die Kita-Gebühren noch Ihre Altersvorsorge noch schwankende Provisionen. Rechnen Sie deshalb ein zweites Mal – von unten nach oben:
− [FIXE AUSGABEN OHNE WOHNEN] (Lebensmittel, Mobilität, Kinder, Energie, Versicherungen)
− [SPARRATE, AUF DIE SIE NICHT VERZICHTEN] (Altersvorsorge, Rücklagen)
− [PUFFER: 10 % DES NETTOEINKOMMENS]
= [WAS SIE MONATLICH HÖCHSTENS FÜRS WOHNEN AUSGEBEN SOLLTEN]
Beispiel: 4.000 € netto, 1.600 € fixe Ausgaben, 400 € Sparrate und 400 € Puffer ergeben 1.600 € – mehr als die 1.400 €, die die Bank bei 35 % ansetzt. Dieser Haushalt kann das Maximum nutzen und weiter sparen. Kommen 600 € Kinderbetreuung hinzu, sinkt die ehrliche Antwort auf 1.000 €, fast ein Drittel weniger. Die Bank würde trotzdem finanzieren. Genau diese Lücke macht aus einem Eigenheim eine Dauerbelastung.
Denken Sie auch an Instandhaltung: Experten empfehlen Rücklagen von etwa 1 % des Gebäudewerts pro Jahr, bei Wohnungen zusätzlich das Hausgeld. Prüfen Sie dann: Könnten Sie die Rate sechs Monate mit einem Einkommen zahlen? Und nach der Zinsbindung mit zwei Prozentpunkten mehr? Unser Budgetrechner hilft Ihnen, Ihre echten Ausgaben zu erfassen.
Fünf Wege zu mehr Budget, ohne sich zu übernehmen
- Kleine Kredite ablösen. Jede Rate zählt in der Quote: 100 € weniger bedeuten im Beispiel rund 25.700 € mehr Kaufpreis.
- Eigenkapital erhöhen. Mehr Eigenkapital senkt das Darlehen und verbessert den Zins – oft der größte Hebel.
- Förderung prüfen. KfW-Programme für Familien oder energieeffiziente Gebäude sowie Landesförderungen können günstige Darlehen ergänzen.
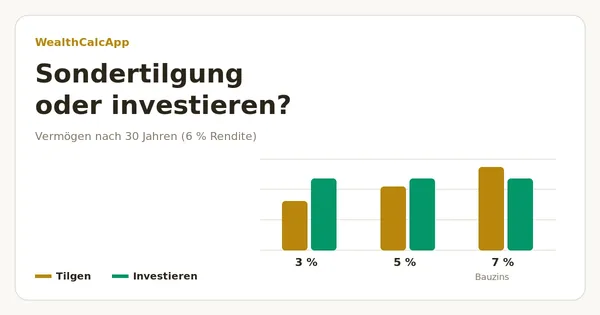
- Zinsbindung und Tilgung bewusst wählen. Eine niedrige Anfangstilgung senkt die Rate, verlängert aber die Laufzeit und erhöht das Risiko bei der Anschlussfinanzierung. Achten Sie auf kostenlose Sondertilgungen.
- Gesamtkosten vergleichen, nicht nur den Preis. Ein günstiges, unsaniertes Haus kann mit Heizungstausch und Dämmung teurer werden als ein teureres, modernisiertes.
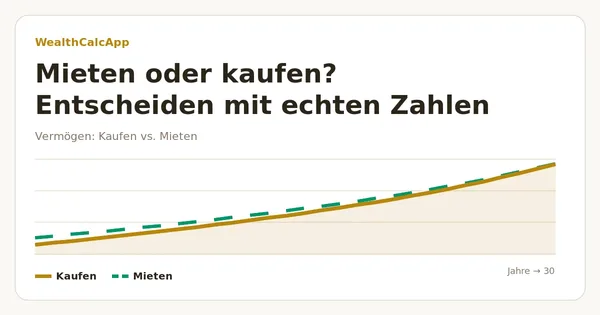
Und manchmal lautet die richtige Antwort „noch nicht“. Wenn sich mit dem tragbaren Budget nichts kaufen lässt, in dem Sie leben möchten, kann Mieten und Investieren der Differenz Sie reicher machen. In Mieten oder kaufen? vergleichen wir beide Wege mit echten Zahlen.
Grenzen, die Sie kennen sollten
- Faustregeln sind Durchschnittswerte. 35 % können für eine Familie mit kleinen Kindern zu viel und für Gutverdiener ohne Kredite zu wenig sein.
- Der Rechner vereinfacht bewusst. Er nimmt eine feste Rate über die gesamte Laufzeit an und ignoriert Zinsbindungsende, Hausgeld, Instandhaltung und Modernisierung.
- Er sagt keine Kreditzusage voraus. Banken prüfen auch SCHUFA, Beschäftigungsverhältnis, Alter bei Kreditende und den Beleihungswert der Immobilie.
- Er sagt nicht, ob Kaufen sinnvoll ist. Er zeigt, was Sie bezahlen können – nicht, ob Kaufen in Ihrer Stadt besser ist als Mieten.
- Keine persönliche Beratung. Holen Sie mehrere Angebote ein und lassen Sie sich im Zweifel unabhängig beraten, etwa bei der Verbraucherzentrale.
Quellen
- Verbraucherzentrale — Immobilienfinanzierung: So berechnen Sie, was Sie sich leisten können
- Wikipedia — Grunderwerbsteuer (Deutschland)
- Wikipedia — Baufinanzierung
Häufige Fragen
Leidenschaftlich für Finanzen und Investieren, mit über 6 Jahren praktischer Erfahrung in der Krypto-Welt. Er teilt Analysen und Finanzbildung auf seinem YouTube-Kanal Cripto Adicto.
Auf YouTube ansehen →Weiterlesen
Berechnen Sie Ihren maximalen Kaufpreis
Geben Sie Einkommen, Kredite, Zins, Laufzeit und Eigenkapital ein und sehen Sie, welchen Kaufpreis die Regeln der Bank erlauben – und welche Rate dahintersteht.
Rechner öffnen →