
Mieten oder kaufen 2026: So entscheiden Sie mit echten Zahlen


„Miete ist rausgeschmissenes Geld“ gehört zu den meistzitierten Sätzen der privaten Finanzen – und zu den am wenigsten geprüften. Die Miete bezahlt ein Dach über dem Kopf, Flexibilität und null Reparaturen. Der Kredit bezahlt eine Immobilie, doch ein großer Teil jeder Rate sind Zinsen, und Eigentum hat Kosten, die nie zurückkommen. Die ehrliche Frage lautet nicht mieten oder kaufen, sondern welcher Weg nach den Jahren, die Sie tatsächlich bleiben, mehr Vermögen hinterlässt – bei gleichem Monatsbudget. Dieser Ratgeber beantwortet sie mit echten Zahlen.
Was Kaufen wirklich kostet (nicht nur die Rate)
Wer Kaltmiete und Kreditrate vergleicht, vergleicht meist mit der falschen Zahl. Ein Teil der Rate ist Tilgung – Geld, das Ihnen als Eigenkapital bleibt –, der Rest ist weg. Neben die Miete gehören die nicht zurückholbaren Kosten des Eigentums:
- Bauzinsen: Bei 3,6 % und 30 Jahren Laufzeit sind anfangs rund zwei Drittel der Rate Zinsen.
- Grundsteuer, Versicherungen und Instandhaltung: rechnen Sie mit etwa 1–1,5 % des Immobilienwerts pro Jahr (bei Eigentumswohnungen steckt einiges davon im Hausgeld).
- Kaufnebenkosten: Grunderwerbsteuer (3,5–6,5 % je nach Bundesland), Notar und Grundbuch (rund 2 %) und gegebenenfalls Makler – zusammen oft 10–15 % des Kaufpreises.
- Opportunitätskosten: Eigenkapital und Nebenkosten könnten stattdessen in einem ETF-Sparplan arbeiten.
Auch Mieten hat nicht zurückholbare Kosten – die Miete selbst –, aber keine Kaufnebenkosten, keine Sonderumlagen und kein gebundenes Kapital. Eine Faustregel, die vom Vermögensverwalter Ben Felix bekannt gemachte 5-Prozent-Regel, fasst Eigentum so zusammen: 1 % Grundsteuer + 1 % Instandhaltung + 3 % Kapitalkosten = 5 % des Immobilienwerts pro Jahr. Kaufpreis mal 5 % durch 12: Liegt die Kaltmiete für eine vergleichbare Wohnung darunter, ist Mieten wahrscheinlich günstiger; liegt sie darüber, gewinnt Kaufen langfristig oft.
Ein fairer Vergleich: gleiches Budget, die Differenz wird investiert
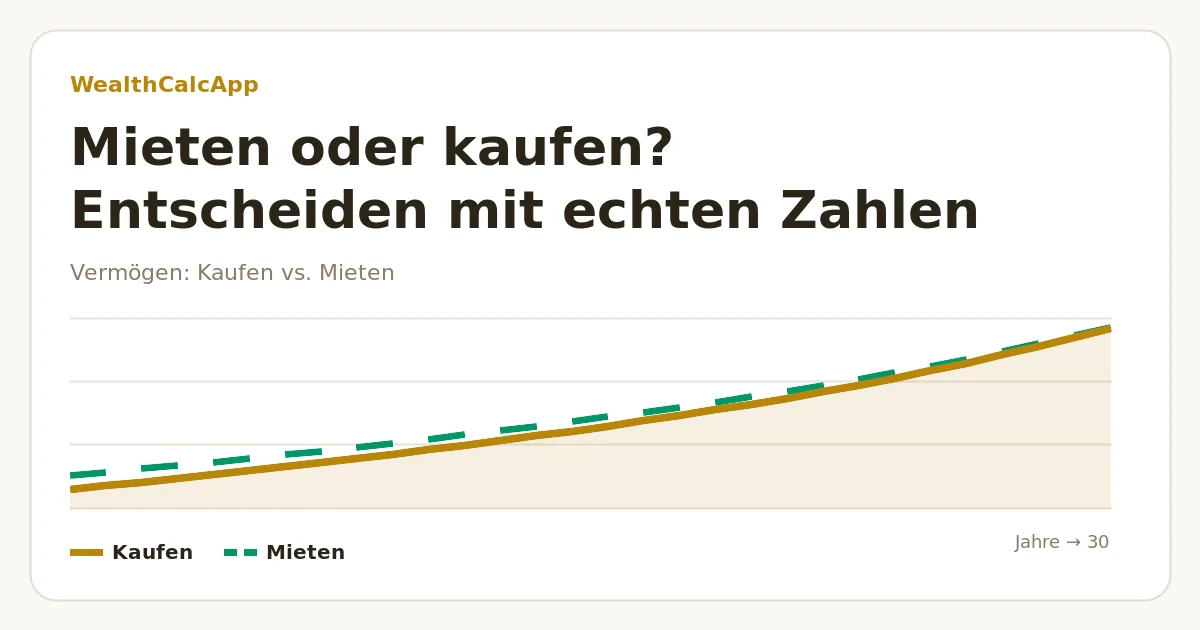
Fair wird der Vergleich nur mit gleichem Budget. Jeden Monat investiert derjenige, der weniger ausgibt – Eigentümer oder Mieter –, die Differenz. Am ersten Tag legt der Mieter außerdem das Geld an, das der Käufer für Eigenkapital und Nebenkosten aufwendet. Am Ende wird das Vermögen verglichen: die Immobilie des Eigentümers (abzüglich Verkaufskosten) plus seine Anlagen gegen das Depot des Mieters. Genau so rechnet unser Mieten-oder-Kaufen-Rechner.
Ein Rechenbeispiel: Wohnung für 400.000 €
Annahmen: Kaufpreis 400.000 €, 20 % Eigenkapital (80.000 €), 3,6 % Sollzins bei 30 Jahren Laufzeit (Rate: 1.455 € im Monat), 10 % Kaufnebenkosten, 4 % Verkaufskosten, Grundsteuer + Versicherung + Instandhaltung 1,2 % pro Jahr, Wertsteigerung 2 % pro Jahr. Die Alternative: eine vergleichbare Wohnung für 1.300 € Kaltmiete (Mietsteigerung 2,5 % pro Jahr) mieten und zu 5 % pro Jahr anlegen. Kaufpreis-Miet-Verhältnis: 25,6.
| Jahre | Vermögen bei Kauf | Vermögen bei Miete |
|---|---|---|
| 3 | 106.287 € | 159.600 € |
| 5 | 136.446 € | 187.792 € |
| 10 | 219.446 € | 265.124 € |
| 15 | 314.694 € | 353.343 € |
| 20 | 424.609 € | 454.427 € |
| 30 | 735.884 € | 740.214 € |
In diesem Beispiel liegt der Mieter 30 Jahre lang vorn – erst ganz am Ende schließt der Käufer fast auf. Der Grund ist das hohe Kaufpreis-Miet-Verhältnis von über 25, typisch für viele Großstädte: Gemessen an der Miete ist die Wohnung teuer, und die 120.000 € aus Eigenkapital und Nebenkosten arbeiten beim Mieter von Anfang an im Depot. Sie können dieses Szenario direkt im Rechner öffnen und jede Annahme ändern.
Was den Break-even verschiebt
Das Ergebnis reagiert stark auf wenige Eingaben. Jeweils eine Annahme des Beispiels geändert:
| Änderung | Kaufen gewinnt nach … |
|---|---|
| Keine Wertsteigerung (0 % statt 2 %) | nie innerhalb von 30 Jahren |
| Wertsteigerung 4 % pro Jahr | 6 Jahren |
| Sollzins 2,6 % (statt 3,6 %) | 12 Jahren |
| Kaltmiete 1.040 € (statt 1.300 €) | nie innerhalb von 30 Jahren |
| Kaltmiete 1.560 € | 11 Jahren |
| Depotrendite 3 % (statt 5 %) | 11 Jahren |
| Depotrendite 7 % | nie innerhalb von 30 Jahren |
Zwei Lehren daraus. Erstens: Das Kaufpreis-Miet-Verhältnis entscheidet mehr als alles andere. Wo Kaufpreise hoch und Mieten (auch dank Mietpreisbremse) moderat sind, ist Mieten plus ETF-Sparplan schwer zu schlagen. Zweitens: Ihr Zeithorizont ist entscheidend. Kaufnebenkosten fallen sofort an und brauchen Jahre, bis sie wieder hereingeholt sind – wer in den nächsten Jahren eventuell umzieht, fährt mit Mieten meist besser.
Was die Tabellenkalkulation nicht sieht
- Disziplin. Das Modell unterstellt, dass der Mieter die Differenz jeden Monat wirklich anlegt. Viele tun das nicht – der Kredit wirkt dagegen wie ein Zwangssparplan.
- Flexibilität. Als Mieter ziehen Sie für einen besseren Job einfach um. Als Eigentümer sind Sie an einen lokalen Markt gebunden.
- Klumpenrisiko. Eine Immobilie ist ein einzelnes, kreditfinanziertes und schwer verkäufliches Investment; ein ETF-Depot ist breit gestreut und in Tagen verkauft.
- Sicherheit. Eigentümer können umbauen und bleiben, solange sie möchten – Mieter riskieren Eigenbedarfskündigungen und Mieterhöhungen.
- Steuern. Unser Vergleich lässt sie außen vor. Der Verkauf einer selbst genutzten Immobilie ist steuerfrei, wenn Sie im Verkaufsjahr und den beiden Vorjahren darin gewohnt haben (sonst nach zehn Jahren), während ETF-Erträge der Abgeltungsteuer unterliegen – bei Aktien-ETFs dank Teilfreistellung nur auf 70 % der Erträge.
In fünf Minuten zur Entscheidung
Beginnen Sie mit der 5-Prozent-Regel, um ein Gefühl für Ihren Markt zu bekommen. Geben Sie dann Ihre echten Zahlen in den Mieten-oder-Kaufen-Rechner ein, prüfen Sie mit dem Rechner für leistbare Immobilien, welche Rate tragbar ist, und sehen Sie die vollständige Monatsbelastung im Baufinanzierungsrechner. Gewinnt Kaufen erst nach mehr Jahren, als Sie bleiben wollen, mieten Sie, investieren Sie die Differenz und stellen Sie die Frage neu, wenn Ihr Leben planbarer ist.
Häufige Fragen
Rechnen Sie Ihren Fall durch
Geben Sie Kaufpreis, Miete und Ihre Annahmen ein und sehen Sie Ihr Break-even-Jahr und Ihr Vermögen für jeden Zeitraum.
Mieten-oder-Kaufen-Rechner öffnen →
Leidenschaftlich für Finanzen und Investieren, mit über 6 Jahren praktischer Erfahrung in der Krypto-Welt. Er teilt Analysen und Finanzbildung auf seinem YouTube-Kanal Cripto Adicto.
Auf YouTube ansehen →