
Rembourser son crédit par anticipation ou investir ?


Il vous reste quelques centaines d’euros chaque mois. Faut-il rembourser votre crédit immobilier par anticipation ou alimenter un PEA ? Les deux construisent un patrimoine et chaque camp défend le sien avec passion : les uns vantent la liberté d’être propriétaire sans dette, les autres rappellent que les actions ont historiquement rapporté plus que la plupart des crédits. La réponse honnête dépend de quatre éléments : votre taux, le rendement que vous pouvez raisonnablement espérer, la fiscalité et votre tolérance au risque. Voici comment les comparer avec de vrais chiffres.
La règle qui tranche la plupart des cas
Chaque euro remboursé par anticipation « rapporte » exactement votre taux de crédit, puisque c’est un euro de dette sur lequel vous ne paierez plus jamais d’intérêts. Ce rendement est garanti, quoi que fassent les marchés, et non imposable. Investir offre un rendement espéré plus élevé, mais incertain et taxé — au prélèvement forfaitaire unique, d’environ 30 %, sur un compte-titres.
La règle empirique est donc simple : si votre taux dépasse le rendement net d’impôt que vous pouvez raisonnablement espérer, remboursez ; s’il est nettement inférieur, investissez. Entre les deux, tout dépend de votre goût du risque.
Un exemple chiffré : 200 € par mois sur un crédit à 3,4 %
Prenons un crédit de 240 000 € à taux fixe de 3,4 % sur 25 ans : la mensualité (hors assurance) est de 1 189 €. En remboursant 200 € de plus chaque mois, vous soldez le prêt en 19,8 ans au lieu de 25 et économisez 26 422 € d’intérêts. L’alternative : investir ces 200 € chaque mois.
Pour comparer équitablement, les deux ménages dépensent la même somme chaque mois : celui qui rembourse investit, une fois le crédit soldé, les 1 389 € qu’il ne verse plus à la banque. Voici le portefeuille de chacun au bout de 25 ans, quand tous deux sont propriétaires sans dette :
| Rendement des placements | Rembourser puis investir | Investir les 200 € dès le départ | Après flat tax de 30 % sur les gains |
|---|---|---|---|
| 4 % par an | 95 285 € | 101 770 € | Rembourser l’emporte (92 529 € contre 89 239 €) |
| 6 % par an | 100 218 € | 135 258 € | Investir l’emporte (112 680 € contre 95 982 €) |
| 8 % par an | 105 390 € | 181 798 € | Investir l’emporte (145 259 € contre 99 602 €) |
À 3,4 %, investir ne l’emporte, une fois la flat tax payée, qu’au-delà d’un rendement d’environ 4,4 % par an — avec le risque des marchés en prime. Sur un PEA de plus de cinq ans, seuls les prélèvements sociaux s’appliquent, ce qui fait pencher la balance vers l’investissement. Testez votre propre prêt dans le simulateur de crédit immobilier : ouvrez les Options avancées et ajoutez un remboursement mensuel supplémentaire.
Votre taux décide presque tout
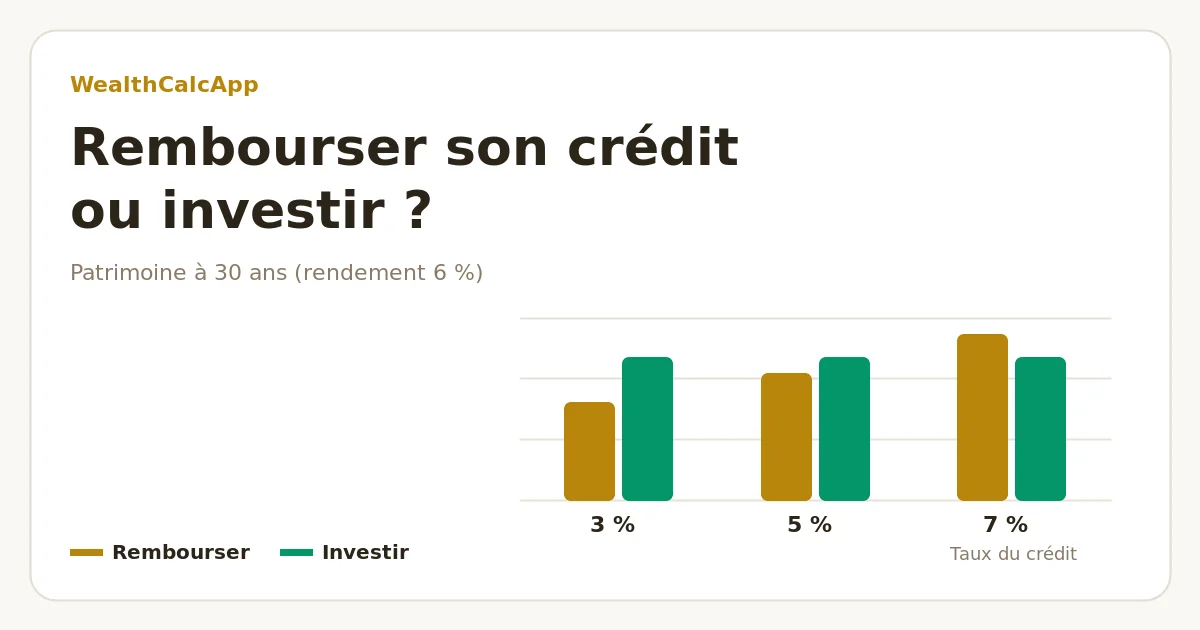
Même ménage, un prêt de 250 000 € sur 30 ans et 300 € disponibles par mois. Portefeuille au bout de 30 ans avec un rendement de 6 % par an, avant impôt :
| Taux du crédit | Rembourser d’abord | Investir dès le départ | Gagnant à 6 % de rendement |
|---|---|---|---|
| 3 % | 201 010 € | 292 354 € | Investir, largement |
| 5 % | 260 952 € | 292 354 € | Investir, de peu |
| 7 % | 340 331 € | 292 354 € | Rembourser |
Les ménages qui ont emprunté à 1 % ou 1,5 % en 2020–2021 empruntent sous l’inflation : rembourser par anticipation est rarement le meilleur usage de leur argent. Avec les taux de 3 à 4 % des crédits récents, la décision est beaucoup plus serrée.
Ce que le tableur oublie
- Les indemnités de remboursement anticipé (IRA). Elles sont plafonnées par la loi à six mois d’intérêts sur le capital remboursé et à 3 % du capital restant dû ; certains contrats les suppriment. Votre banque peut aussi refuser un remboursement partiel inférieur à 10 % du montant initial (sauf s’il s’agit du solde).
- L’assurance emprunteur. Si elle est calculée sur le capital restant dû, rembourser plus tôt la réduit aussi : un gain supplémentaire à intégrer.
- La liquidité. L’argent placé dans la pierre est difficile à récupérer en cas de coup dur. Constituez une épargne de précaution avant tout remboursement anticipé.
- Les enveloppes fiscales. PEA (exonéré d’impôt sur le revenu après cinq ans) et assurance-vie (abattement annuel de 4 600 € ou 9 200 € pour un couple après huit ans) améliorent nettement le rendement net de l’investissement.
- La sérénité. Arriver à la retraite sans crédit réduit fortement les revenus nécessaires. Pour beaucoup, cette certitude vaut plus que quelques dixièmes de rendement espéré.
Une approche équilibrée
Rien n’oblige à choisir un camp. Beaucoup répartissent leur surplus — par exemple moitié remboursement, moitié PEA —, ce qui capte une partie du rendement garanti tout en gardant de l’épargne disponible. Revoyez la répartition quand les taux évoluent : une renégociation à la baisse rend l’investissement plus attractif ; un taux élevé plaide pour le remboursement.
Faites vos calculs
Simulez le remboursement anticipé dans le simulateur de crédit immobilier ou le simulateur de prêt, puis voyez ce que devient la même somme mensuelle dans la calculatrice d’intérêts composés. Si l’investissement ne gagne qu’avec des rendements sur lesquels vous ne parieriez pas, le rendement garanti est sans doute votre réponse.
Questions fréquentes
Mesurez l’effet d’un remboursement anticipé
Ajoutez un remboursement mensuel supplémentaire et voyez les intérêts économisés et combien d’années plus tôt vous serez libéré.
Ouvrir le simulateur de crédit immobilier →
Passionné de finance et d'investissement, avec plus de 6 ans d'expérience concrète dans le monde crypto. Il partage analyses et éducation financière sur sa chaîne YouTube, Cripto Adicto.
Voir sur YouTube →