
¿Amortizar hipoteca o invertir? Las cuentas, no los mitos


Te sobran unos cientos de euros al mes. ¿Los dedicas a amortizar la hipoteca o a un fondo indexado? Las dos opciones construyen patrimonio y los dos bandos las defienden con pasión: unos hablan de la libertad de no deber nada al banco y otros recuerdan que la bolsa ha rendido históricamente más que la mayoría de hipotecas. La respuesta honesta depende de cuatro cosas: tu tipo de interés, la rentabilidad que puedes esperar de forma realista, los impuestos y cuánto riesgo toleras. Así se ponen en la balanza con números reales.
La regla que resuelve casi todos los casos
Cada euro que amortizas “rinde” exactamente tu tipo de interés, porque es un euro de deuda por el que nunca más pagarás intereses. Esa rentabilidad está garantizada, llega haga lo que haga la bolsa y, desde que desapareció la deducción por vivienda habitual para las compras posteriores a 2013, no tributa. Invertir ofrece una rentabilidad esperada mayor, pero incierta y sujeta al IRPF del ahorro (entre el 19 % y el 30 %).
La regla práctica es sencilla: si tu tipo de interés supera la rentabilidad neta de impuestos que puedes esperar razonablemente, amortiza; si es claramente menor, invierte. En medio, decide tu tolerancia al riesgo.
Un ejemplo real: 200 € al mes en una hipoteca al 2,9 %
Pongamos una hipoteca de 200.000 € a tipo fijo del 2,9 % y 30 años: la cuota es de 832 € al mes. Amortizando 200 € extra cada mes (reduciendo plazo), la terminas en unos 21,8 años en vez de 30 y te ahorras 29.622 € de intereses. La alternativa es invertir esos 200 € al mes.
Para que la comparación sea justa, los dos hogares gastan lo mismo cada mes: quien amortiza, al acabar la hipoteca, invierte los 1.032 € que ya no paga al banco. Esta es la cartera de inversión de cada uno a los 30 años, cuando ambos tienen la vivienda pagada:
| Rentabilidad de la inversión | Amortizar y después invertir | Invertir los 200 € desde el primer día | Tras un 21 % de impuestos sobre la ganancia |
|---|---|---|---|
| 4 % anual | 119.069 € | 137.054 € | Gana invertir (123.393 € frente a 115.312 €) |
| 6 % anual | 129.261 € | 194.903 € | Gana invertir (169.093 € frente a 123.364 €) |
| 8 % anual | 140.382 € | 281.710 € | Gana invertir (237.671 € frente a 132.150 €) |
Con una hipoteca al 2,9 %, invertir gana incluso con rentabilidades modestas y después de impuestos, siempre que aguantes la volatilidad. Puedes comprobar tu préstamo en la calculadora de hipotecas: abre Opciones avanzadas y añade una amortización mensual extra para ver cuántos intereses y años te ahorras.
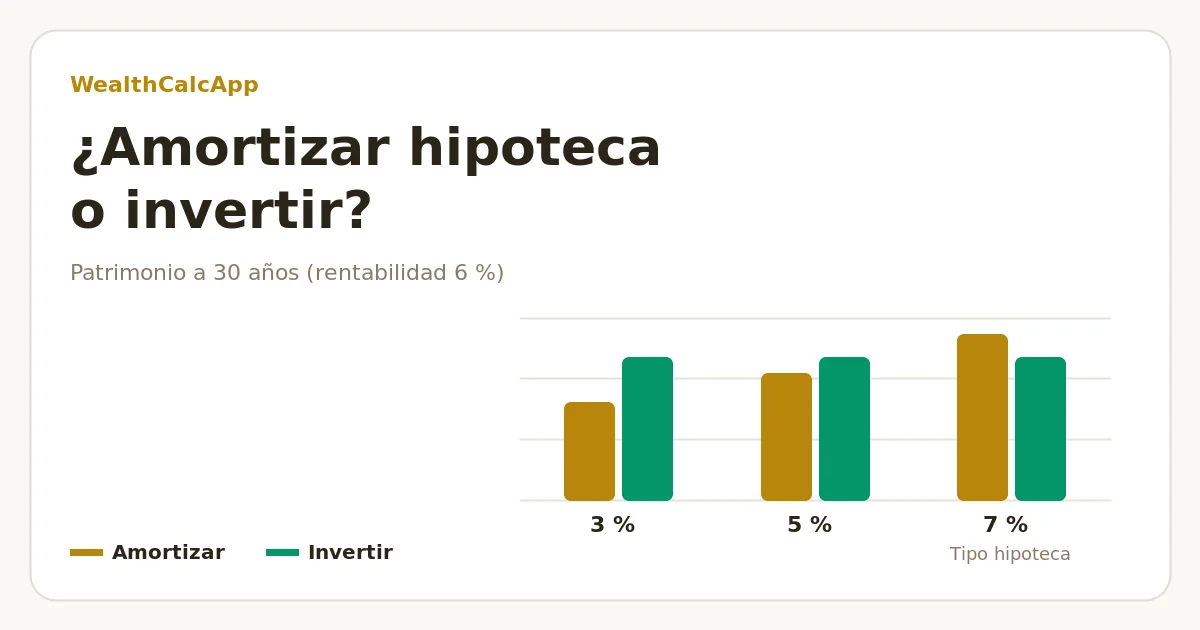
Tu tipo de interés decide casi todo
Mismo hogar, un préstamo de 250.000 € a 30 años y 300 € al mes disponibles. Cartera a los 30 años con una rentabilidad del 6 % anual, antes de impuestos:
| Tipo de la hipoteca | Amortizar primero | Invertir desde el primer día | Ganador con un 6 % de rentabilidad |
|---|---|---|---|
| 3 % | 201.010 € | 292.354 € | Invertir, con mucha diferencia |
| 5 % | 260.952 € | 292.354 € | Invertir, por poco |
| 7 % | 340.331 € | 292.354 € | Amortizar |
Quien firmó una hipoteca fija al 1,5–2 % en 2020 o 2021 se financia prácticamente por debajo de la inflación: amortizarla rara vez es el mejor uso de su dinero. Con tipos del 3–4 % la decisión está mucho más reñida, y si tu hipoteca es variable, amortizar también te protege de futuras subidas del Euríbor.
Lo que la hoja de cálculo no recoge
- Liquidez. El dinero que metes en la vivienda es difícil de recuperar en una emergencia. Ten un fondo de emergencia antes de amortizar nada.
- Comisiones. La Ley 5/2019 limita la comisión por amortización anticipada: en hipotecas variables, como máximo un 0,25 % del capital amortizado los 3 primeros años (o un 0,15 % los 5 primeros) y nada después; en las fijas, hasta un 2 % los 10 primeros años y un 1,5 % a partir de entonces. Revisa tu escritura.
- Plazo o cuota. Reducir plazo ahorra más intereses; reducir cuota libera dinero cada mes. Si ya tienes la cuota holgada, reduce plazo.
- Fiscalidad de la inversión. En los fondos de inversión, los traspasos entre fondos no tributan hasta que reembolsas, y los planes de pensiones difieren impuestos; ambos inclinan la balanza hacia invertir.
- Vinculaciones. Si tu tipo bonificado depende de seguros o productos del banco, haz las cuentas con el tipo efectivo (TAE), no con el TIN.
- Tranquilidad. Llegar a la jubilación sin hipoteca reduce mucho los ingresos que necesitas. Para muchas personas, esa certeza vale más que unas décimas de rentabilidad esperada.
Un enfoque equilibrado
No hace falta elegir un bando. Mucha gente reparte el excedente —por ejemplo, la mitad a amortizar y la mitad a invertir—, lo que captura parte de la rentabilidad garantizada sin renunciar a la liquidez. Revisa el reparto cuando cambien los tipos: si te bajan el diferencial o subrogas a un tipo menor, invertir gana atractivo; si tu tipo es alto o variable, inclínate por amortizar.
Haz tus números
Simula la amortización en la calculadora de hipotecas o en la calculadora de préstamos, y mira en qué se convierte la misma cantidad mensual en la calculadora de interés compuesto. Si la inversión solo gana con rentabilidades por las que no apostarías, la rentabilidad garantizada probablemente sea tu respuesta.
Preguntas frecuentes
Calcula cuánto te ahorras amortizando
Añade una amortización mensual extra y comprueba los intereses que te ahorras y cuántos años antes terminas de pagar.
Abrir la calculadora de hipotecas →
Apasionado de las finanzas y la inversión, con más de 6 años de experiencia práctica en el mundo cripto. Comparte análisis y educación financiera en su canal de YouTube, Cripto Adicto.
Ver en YouTube →