
¿Cuánta hipoteca puedo pedir? Lo que te presta el banco y lo que de verdad puedes pagar


Casi todo el mundo se hace esta pregunta al revés: primero se enamora de un piso y después pregunta al banco si le da la hipoteca. El banco suele decir que sí —vive de prestar— y la pregunta importante se queda sin responder: ¿qué precio te deja seguir ahorrando, pagar una avería y dormir tranquilo? En esta guía lo calculamos en el orden correcto: primero el límite que pone el banco, después el ahorro que necesitas el día de la firma y, por último, el presupuesto que encaja con tu vida. Todas las cifras usan las mismas fórmulas que nuestra calculadora de cuánta casa puedo pagar, así que puedes comprobarlas una a una.
La respuesta corta: tres límites y manda el más bajo
El precio máximo lo marca el primero de estos tres límites que se agote:
- Los ingresos. Los bancos limitan qué parte de tus ingresos netos puede ir a pagar deudas. En España la referencia habitual es que todas las cuotas no superen el 30-35 %.
- Los ahorros. El banco suele financiar como mucho el 80 % del valor de la vivienda (el menor entre tasación y precio), así que tú pones el 20 % restante más los gastos de compra.
- Tu propio presupuesto. La cuota tiene que convivir con tu ahorro para la jubilación, los hijos, las vacaciones y todo lo que el ratio del banco no ve.
Con 3.000 € netos al mes, sin otras deudas, un 20 % de entrada y una hipoteca fija al 3 % a 30 años, el límite del banco ronda los 277.000 € de precio. Pero lo que de verdad se suele agotar antes en España es el ahorro: para esa vivienda necesitarías más de 80.000 € en el banco.
La regla del 30-35 % y el ratio de endeudamiento
El ratio de endeudamiento es la suma de todas tus cuotas mensuales (la nueva hipoteca, el préstamo del coche, la financiación de la tarjeta…) dividida entre tus ingresos netos mensuales. A diferencia de Estados Unidos, aquí se calcula sobre lo que cobras después de impuestos, y casi todas las entidades fijan su tope entre el 30 % y el 35 %, aunque algunas aceptan algo más con ingresos altos y estables.
Esta es la cuenta completa. Sustituye los corchetes por tus datos:
[TOPE TOTAL DE CUOTAS] − [OTRAS CUOTAS MENSUALES] = [CUOTA MÁXIMA DE VIVIENDA]
Si prefieres ir sobre seguro, usa 0,30 en lugar de 0,35
Con 3.000 € netos y sin otras deudas, el tope es de 1.050 € al mes al 35 % y de 900 € al 30 %. Si tienes un préstamo de coche de 300 € al mes, lo que queda para la vivienda baja a 750 €. Fíjate en que aquí cada euro de deuda cuenta: en España no hay un segundo tope «solo para vivienda» como el 28 % estadounidense.
De la cuota al precio: un ejemplo con números
Para convertir una cuota en un precio hay que fijar el tipo, el plazo, la entrada y un pequeño coste anual de IBI y seguros. Supuestos del ejemplo: hipoteca fija al 3 % (un tipo de ejemplo; compara siempre ofertas reales), 30 años, 20 % de entrada e IBI más seguros del 0,5 % del valor al año.
| Sin otras deudas (35 %) | Con 300 € de préstamo | Sin deudas, al 30 % | |
|---|---|---|---|
| Cuota máxima de vivienda | 1.050 € | 750 € | 900 € |
| Importe de la hipoteca | 221.665 € | 158.332 € | 189.999 € |
| Entrada (20 %) | 55.416 € | 39.583 € | 47.500 € |
| Precio máximo | 277.081 € | 197.915 € | 237.498 € |
El préstamo del coche cuesta casi 80.000 € de precio: cada 100 € de cuota que liquides antes de pedir la hipoteca suman unos 26.000 € de capacidad de compra. Si tienes deudas pequeñas a punto de terminar, liquidarlas antes de ir al banco suele ser lo más rentable que puedes hacer con tus ahorros.
Puedes abrir este mismo escenario en la calculadora y cambiar cualquier dato.
Cómo cambian los tipos lo que puedes comprar
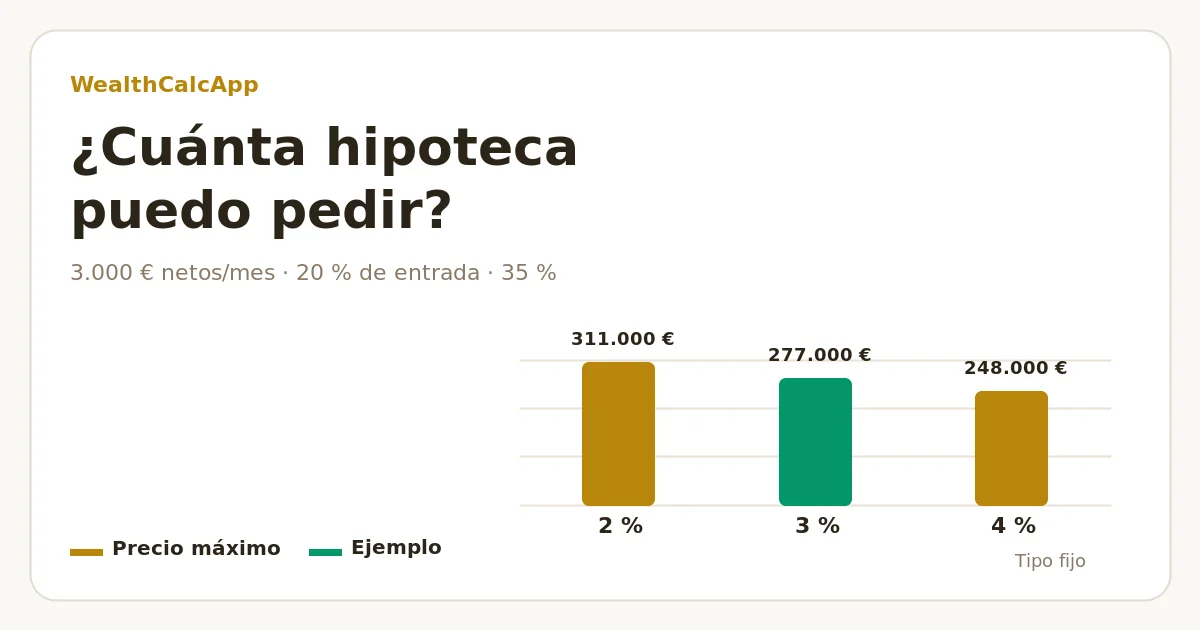
El tipo de interés mueve el resultado más que cualquier otro dato. Mismos ingresos, mismo 20 % de entrada, mismo tope del 35 %:
| Tipo fijo | Precio máximo | Frente al 3 % |
|---|---|---|
| 2 % | 311.238 € | +34.157 € |
| 3 % | 277.081 € | — |
| 4 % | 247.876 € | −29.205 € |
Cada punto vale en torno a un 11 % de tu presupuesto. Dos consecuencias: negociar el tipo con varios bancos merece mucho la pena —en nuestra guía de las mejores hipotecas en España explicamos cómo comparar fija, variable y mixta—, y si eliges una variable o mixta, no calcules tu presupuesto con el tipo del primer año. Si el euríbor subiera dos puntos, la cuota de esos 221.665 € pasaría de 935 € a unos 1.190 €.
El ahorro que necesitas el día de la firma
En España el límite que más gente encuentra primero no es la cuota, sino el ahorro. Hay que reunir tres partidas:
- La entrada. Normalmente el 20 % del precio, porque los bancos financian hasta el 80 % del valor en vivienda habitual. Hay excepciones —algunas ofertas al 90 % o 100 % y los avales públicos para jóvenes donde estén vigentes—, pero significan más deuda y una cuota mayor.
- Los gastos de compra. En vivienda usada, el Impuesto de Transmisiones Patrimoniales cuesta entre el 6 % y el 10 % según la comunidad autónoma (con rebajas para jóvenes en algunas); en obra nueva se paga IVA del 10 % más AJD. Súmale notaría, registro y gestoría de la compraventa y la tasación: en total, cuenta con un 10-12 % del precio.
- Un colchón. Dinero que siga en tu cuenta cuando tengas las llaves, para la primera avería o una nevera nueva.
Para la vivienda de 277.000 €: 55.400 € de entrada, unos 28.000-33.000 € de gastos y un colchón de varios meses. En total, entre 90.000 y 100.000 € de ahorro. Por eso muchas familias con buenos ingresos no pueden comprar todavía: el banco les prestaría, pero no tienen la entrada.
Ese colchón no es un extra: es tu fondo de emergencia. En nuestra guía del fondo de emergencia explicamos cuánto debería tener; si eres propietario, apunta a la parte alta.
Lo que te presta el banco frente a lo que puedes pagar
El ratio del banco no sabe que pagas guardería, que quieres jubilarte con un plan de pensiones decente ni que tus ingresos dependen de comisiones. Por eso conviene hacer una segunda cuenta, de abajo arriba:
− [GASTOS ESENCIALES SIN VIVIENDA] (comida, transporte, hijos, suministros, seguros)
− [AHORRO QUE NO VAS A RECORTAR] (jubilación, fondo de emergencia)
− [MARGEN: 10 % DE LOS INGRESOS]
= [LO MÁXIMO QUE DEBERÍAS DEDICAR A LA VIVIENDA CADA MES]
Ejemplo: 3.000 € netos, 1.200 € de gastos esenciales, 400 € de ahorro y 300 € de margen dejan 1.100 €, por encima de los 1.050 € del banco: este hogar puede pedir el máximo y seguir ahorrando. Pero si añades 400 € de guardería, la respuesta honesta baja a 700 €, un tercio menos de lo que el banco aceptaría. Esa diferencia es exactamente la que convierte una hipoteca en una carga.
Después, somete la cifra a una prueba de estrés: ¿podrías pagarla seis meses con un solo sueldo? ¿Y con el euríbor dos puntos más alto? ¿Una derrama de 6.000 € acabaría en la tarjeta? Si alguna respuesta es no, apunta más bajo. Nuestra calculadora de presupuesto te ayuda a poner números reales a tus gastos.
Cinco formas de llegar a más sin estirarte
- Liquida las deudas pequeñas. Aquí cada cuota cuenta en el ratio: 100 € menos de cuota son unos 26.000 € más de precio en el ejemplo.
- Compara al menos tres bancos. Medio punto menos de tipo baja la cuota de esos 221.665 € de 995 € a 935 €: 60 € al mes, más de 21.000 € en 30 años.
- Ahorra una entrada mayor. Reduce el préstamo, mejora las condiciones y te protege si los precios bajan.
- Mira las ayudas de tu comunidad. Muchas comunidades rebajan el ITP a jóvenes o familias numerosas, y eso reduce el ahorro que necesitas.
- Piensa bien el plazo. Alargar a 30 años amplía tu presupuesto (a 25 años el máximo baja a unos 249.000 €), pero pagas más intereses y muchos bancos quieren que la hipoteca termine antes de los 70-75 años.
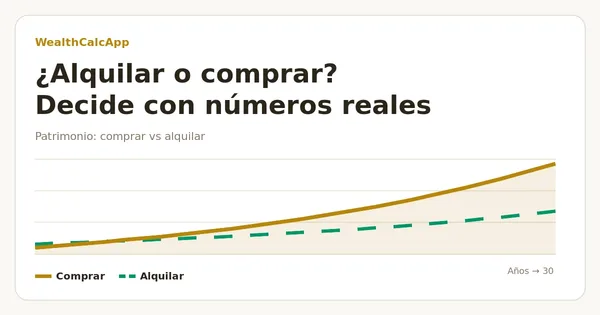
Y a veces la respuesta correcta es «todavía no». Si con lo que puedes pagar no encuentras nada en lo que quieras vivir, seguir de alquiler e invertir la diferencia puede dejarte mejor. En ¿alquilar o comprar vivienda? comparamos las dos opciones con números reales.
Límites que conviene conocer
- Las reglas son medias. El 35 % puede ser demasiado para una familia con hijos pequeños y demasiado poco para alguien con ingresos altos y sin deudas.
- La calculadora simplifica a propósito. Supone una cuota fija y un porcentaje fijo de IBI y seguros. No incluye comunidad, derramas, mantenimiento (reserva un 1 % del valor al año) ni la revisión de una hipoteca variable.
- No predice la aprobación. El banco también mira tu estabilidad laboral, tu historial en la CIRBE y en ficheros de morosos, tu edad y la tasación.
- No te dice si comprar es buena idea. Calcula lo que puedes pagar, no si comprar compensa frente a alquilar en tu ciudad.
- No es asesoramiento personalizado. Antes de decidir, pide varias ofertas vinculantes (FEIN) y, si puedes, consulta a un asesor independiente.
Fuentes
- Banco de España — Guía de acceso al préstamo hipotecario
- Banco de España — Portal del Cliente Bancario
- Wikipedia — Préstamo hipotecario
Preguntas frecuentes
Apasionado de las finanzas y la inversión, con más de 6 años de experiencia práctica en el mundo cripto. Comparte análisis y educación financiera en su canal de YouTube, Cripto Adicto.
Ver en YouTube →Sigue leyendo
Calcula cuánta casa puedes pagar
Introduce tus ingresos, deudas, tipo, plazo y entrada para ver el precio máximo que permiten las reglas del banco y la cuota que hay detrás.
Abrir la calculadora →