
¿Alquilar o comprar vivienda? Decide con números reales


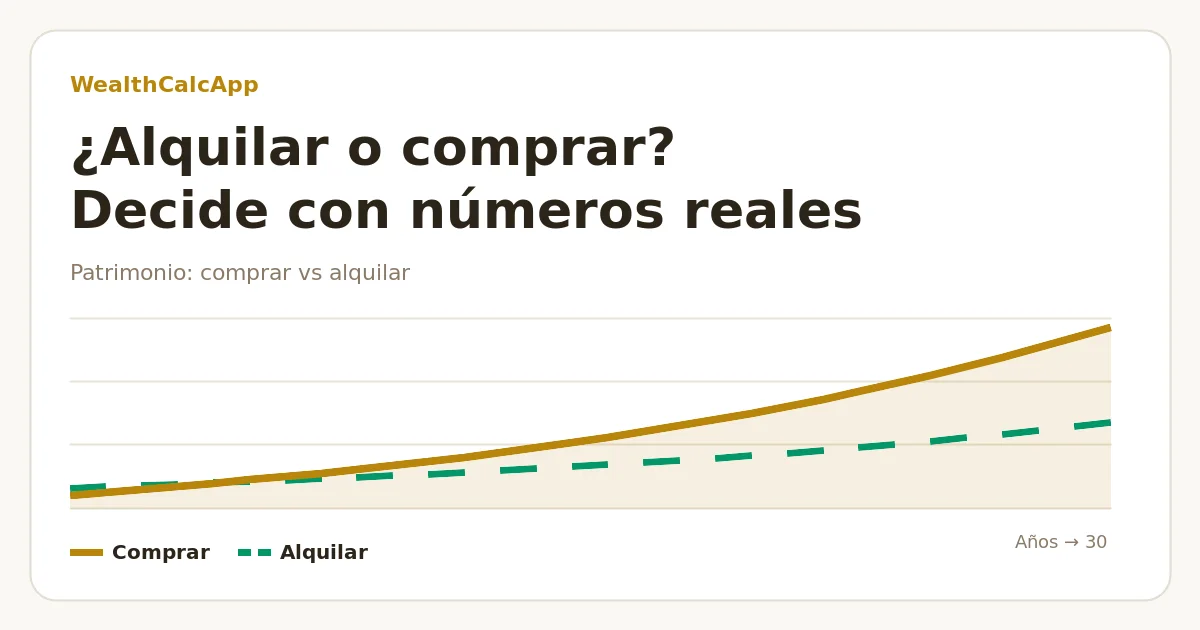
“Alquilar es tirar el dinero” es probablemente la frase más repetida de las finanzas personales, y una de las menos analizadas. El alquiler te da un techo, flexibilidad y cero averías que pagar. La hipoteca te da una casa, pero buena parte de cada cuota son intereses y ser propietario tiene gastos que nunca se recuperan. La pregunta honesta no es alquilar o comprar, sino qué camino te deja con más patrimonio tras los años que de verdad vas a vivir allí, si ambos te cuestan lo mismo cada mes. Esta guía la responde con números reales del mercado español.
Lo que cuesta de verdad comprar (no es solo la hipoteca)
Cuando comparamos el alquiler con la cuota de la hipoteca solemos usar el número equivocado. Parte de la cuota es capital —dinero que sigue siendo tuyo en forma de vivienda—, pero el resto desaparece. Los costes irrecuperables de ser propietario son los que hay que poner al lado del alquiler:
- Intereses de la hipoteca: incluso al 2,9 %, en las primeras cuotas más de la mitad son intereses.
- IBI, seguros, comunidad y mantenimiento: fácilmente un 1–1,5 % del valor de la vivienda al año.
- Gastos de compraventa: en vivienda usada, el ITP (entre el 6 % y el 10 % según la comunidad) más notaría, registro y gestoría suman un 8–12 % del precio; en obra nueva pagas IVA (10 %) y AJD. Al vender: agencia, plusvalía municipal e IRPF sobre la ganancia.
- Coste de oportunidad: la entrada y los gastos (en torno al 30 % del precio, porque el banco suele financiar como máximo el 80 %) podrían estar invertidos.
El alquiler también tiene un coste irrecuperable —la renta—, pero sin gastos de compraventa, sin derramas y sin capital inmovilizado. Una regla práctica, la regla del 5 % que popularizó el gestor Ben Felix, resume ser propietario así: 1 % de impuestos + 1 % de mantenimiento + 3 % de coste del capital = 5 % del valor de la vivienda al año. Multiplica el precio por 5 % y divide entre 12: si alquilar una vivienda similar cuesta menos, alquilar probablemente sale más barato; si cuesta más, comprar suele ganar a largo plazo.
Una comparación justa: mismo presupuesto, invertir la diferencia
Para comparar bien hay que igualar el gasto. Cada mes, quien gasta menos —propietario o inquilino— invierte la diferencia. El primer día, el inquilino invierte además el dinero que el comprador dedica a la entrada y a los gastos. Al final se compara el patrimonio: la vivienda del propietario (descontando los gastos de venta) más sus inversiones, frente a la cartera del inquilino. Así funciona nuestra calculadora de alquilar o comprar.
Un ejemplo real: un piso de 250.000 €
Supuestos: vivienda de 250.000 €, entrada del 20 % (50.000 €), hipoteca fija al 2,9 % a 30 años (cuota: 832 €/mes), 10 % de gastos de compra, 4 % de gastos de venta, IBI + seguros + mantenimiento del 1,2 % anual y revalorización del 3 % anual. La alternativa es alquilar un piso similar por 950 €/mes (con subidas del 3 % anual) e invertir al 5 % anual. Ratio precio/alquiler: 21,9.
| Años | Patrimonio si compras | Patrimonio si alquilas |
|---|---|---|
| 3 | 75.369 € | 91.288 € |
| 5 | 100.739 € | 102.157 € |
| 10 | 172.997 € | 130.774 € |
| 15 | 265.743 € | 166.904 € |
| 20 | 385.184 € | 213.017 € |
| 30 | 736.512 € | 346.982 € |
Alquilar va por delante los primeros años: el comprador tiene que “recuperar” 75.000 € de entrada y gastos. Hacia el año 6 comprar adelanta al alquiler y, a 30 años, el propietario acaba con unos 390.000 € más. La clave es el tipo bajo: con una hipoteca al 2,9 %, pedir prestado es barato frente a lo que rinde la inversión alternativa. Puedes abrir este escenario exacto en la calculadora y cambiar cualquier supuesto.
Qué mueve el punto de equilibrio
El resultado es muy sensible a unos pocos datos. Cambiando un supuesto cada vez en el ejemplo anterior:
| Cambio | Comprar compensa a partir de… |
|---|---|
| La vivienda se revaloriza un 1 % anual (en vez del 3 %) | 13 años |
| Se revaloriza un 5 % anual | 4 años |
| Hipoteca al 1,9 % (en vez del 2,9 %) | 5 años |
| Alquiler de 760 € (en vez de 950 €) | 9 años |
| Alquiler de 1.140 € | 4 años |
| La inversión rinde un 3 % (en vez del 5 %) | 5 años |
| La inversión rinde un 7 % | 8 años |
Dos lecciones. Primera: el precio frente al alquiler y el tipo de interés mandan; con euríbor y tipos fijos bajos, comprar compensa antes que en países con hipotecas caras. Segunda: el tiempo que vas a quedarte es decisivo. Con un 10 % de gastos de compra, si hay posibilidades reales de mudarte en menos de cinco o seis años, alquilar suele ser lo prudente.
Lo que la hoja de cálculo no ve
- Disciplina. El modelo supone que el inquilino invierte la diferencia todos los meses. Mucha gente no lo hace, y la hipoteca funciona como ahorro forzoso.
- Flexibilidad. Alquilando es barato mudarse por un trabajo mejor. Comprando quedas atado a un mercado local.
- Concentración de riesgo. La vivienda es un activo único, apalancado y poco líquido; una cartera de fondos indexados está diversificada y se vende en días.
- Estabilidad. El propietario puede reformar y quedarse cuanto quiera; el inquilino depende de renovaciones y subidas (aunque la Ley de Vivienda limita las subidas en zonas tensionadas).
- Impuestos. Nuestra comparación no los incluye. La ganancia al vender la vivienda habitual puede quedar exenta si reinviertes en otra vivienda habitual o tienes más de 65 años, mientras que las ganancias de las inversiones tributan en la base del ahorro (aunque los traspasos entre fondos no tributan hasta el reembolso).
Cómo decidir en cinco minutos
Empieza por la regla del 5 % para tomarle el pulso a tu zona. Después mete tus números reales en la calculadora de alquilar o comprar, comprueba cuánto puedes pedir prestado con la calculadora de hipoteca asequible y mira la cuota completa en la calculadora de hipotecas. Si comprar solo compensa después de más años de los que piensas quedarte, alquila, invierte la diferencia y vuelve a plantearlo cuando tu vida esté más asentada.
Preguntas frecuentes
Calcula si te compensa comprar
Introduce el precio, el alquiler y tus supuestos para ver tu año de equilibrio y tu patrimonio en cualquier horizonte.
Abrir la calculadora de alquilar o comprar →
Apasionado de las finanzas y la inversión, con más de 6 años de experiencia práctica en el mundo cripto. Comparte análisis y educación financiera en su canal de YouTube, Cripto Adicto.
Ver en YouTube →