
Louer ou acheter ? Comment décider avec de vrais chiffres


« Louer, c’est jeter l’argent par les fenêtres » : c’est sans doute la phrase la plus répétée en finances personnelles, et l’une des moins vérifiées. Le loyer vous offre un toit, de la souplesse et aucune réparation à payer. Le crédit vous donne un bien, mais une bonne partie de chaque mensualité part en intérêts et la propriété a des coûts qui ne reviennent jamais. La vraie question n’est pas louer ou acheter, mais quelle option vous laisse le plus de patrimoine après les années où vous resterez réellement, à budget mensuel égal. Ce guide y répond avec de vrais chiffres.
Ce que coûte vraiment l’achat (pas seulement le crédit)
Quand on compare un loyer à une mensualité de crédit, on compare souvent avec le mauvais chiffre. Une partie de la mensualité rembourse le capital — de l’argent que vous gardez sous forme de logement —, le reste disparaît. Ce sont les coûts irrécupérables de la propriété qu’il faut mettre en face du loyer :
- Les intérêts du crédit : à 3,4 % sur 25 ans, près de 60 % des premières mensualités sont des intérêts.
- La taxe foncière, l’assurance, les charges de copropriété et l’entretien : souvent 1 à 2 % de la valeur du bien par an, sans oublier l’assurance emprunteur.
- Les frais de transaction : les « frais de notaire » représentent 7 à 8 % du prix dans l’ancien (2 à 3 % dans le neuf), puis des frais d’agence à la revente.
- Le coût d’opportunité : l’apport et les frais auraient pu être placés.
La location a aussi un coût irrécupérable — le loyer —, mais pas de frais de mutation, pas de gros travaux et pas de capital immobilisé. Une règle empirique, la règle des 5 % popularisée par le gérant de portefeuille Ben Felix, résume la propriété ainsi : 1 % de taxe foncière + 1 % d’entretien + 3 % de coût du capital = 5 % de la valeur du bien par an. Multipliez le prix par 5 % et divisez par 12 : si le loyer d’un logement équivalent est inférieur, louer est probablement moins cher ; s’il est supérieur, acheter l’emporte souvent à long terme.
Une comparaison équitable : même budget, on investit la différence
Pour comparer correctement, il faut un budget identique. Chaque mois, celui qui dépense le moins — propriétaire ou locataire — investit la différence. Le premier jour, le locataire place aussi l’argent que l’acheteur consacre à l’apport et aux frais. À la fin, on compare les patrimoines : le bien du propriétaire (net des frais de vente) plus ses placements, face au portefeuille du locataire. C’est exactement ce que fait notre simulateur louer ou acheter.
Un exemple chiffré : un appartement à 300 000 €
Hypothèses : bien à 300 000 €, apport de 20 % (60 000 €), crédit à taux fixe de 3,4 % sur 25 ans (mensualité hors assurance : 1 189 €), 8 % de frais d’achat, 5 % de frais de vente, taxe foncière + assurance + entretien à 1,5 % de la valeur par an, valorisation de 2 % par an. L’alternative : louer un logement équivalent 1 100 € par mois (loyer en hausse de 2,5 % par an) et placer à 5 % par an. Ratio prix/loyer : 22,7.
| Années | Patrimoine si vous achetez | Patrimoine si vous louez |
|---|---|---|
| 3 | 81 694 € | 114 558 € |
| 5 | 107 879 € | 136 241 € |
| 10 | 179 992 € | 195 409 € |
| 15 | 262 796 € | 262 356 € |
| 20 | 358 221 € | 338 250 € |
| 30 | 628 089 € | 550 974 € |
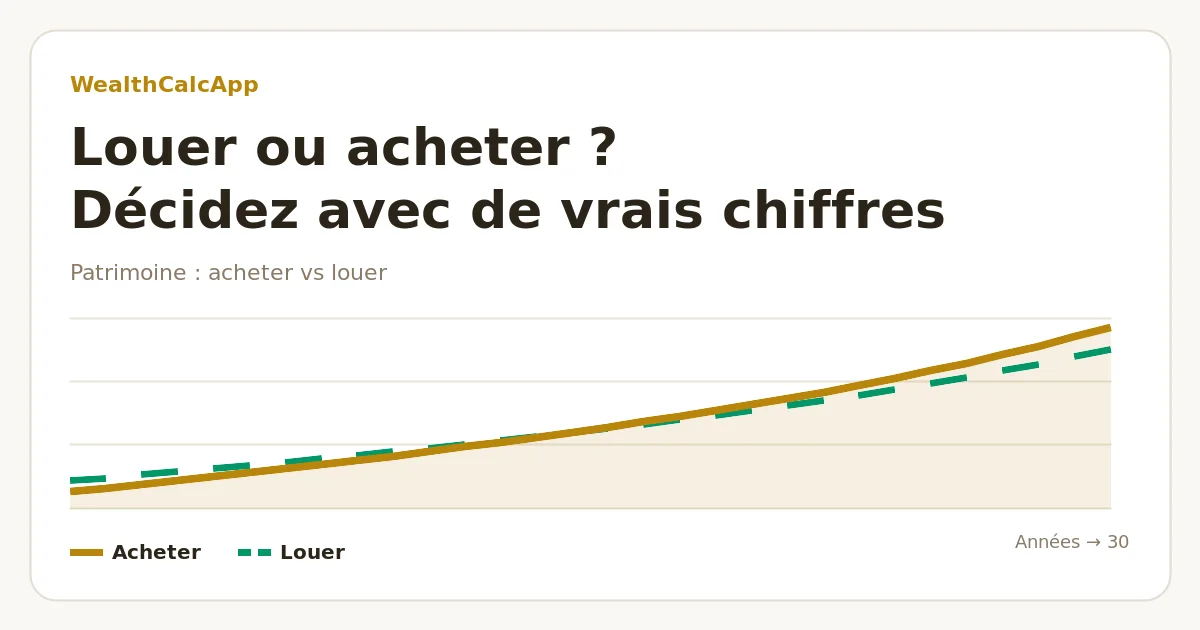
La location garde l’avantage pendant une quinzaine d’années : l’acheteur doit d’abord « rembourser » 84 000 € d’apport et de frais. Vers la 15e année, l’achat rattrape la location, puis prend l’avantage : environ 77 000 € de plus au bout de 30 ans. Vous pouvez ouvrir ce scénario exact dans le simulateur et modifier chaque hypothèse.
Ce qui déplace le point d’équilibre
Le résultat dépend énormément de quelques paramètres. En changeant une hypothèse à la fois dans l’exemple :
| Changement | L’achat devient gagnant après… |
|---|---|
| Prix immobiliers stables (0 % au lieu de 2 %) | jamais sur 30 ans |
| Valorisation de 4 % par an | 5 ans |
| Crédit à 2,4 % (au lieu de 3,4 %) | 9 ans |
| Loyer de 880 € (au lieu de 1 100 €) | jamais sur 30 ans |
| Loyer de 1 320 € | 7 ans |
| Placements à 3 % (au lieu de 5 %) | 8 ans |
| Placements à 7 % | jamais sur 30 ans |
Deux leçons. D’abord, le ratio prix/loyer pèse plus que tout : là où l’immobilier est cher par rapport aux loyers, louer et investir est difficile à battre. Ensuite, la durée de détention est décisive : les frais de notaire se paient tout de suite et mettent des années à s’amortir. S’il existe une vraie chance de déménager dans les cinq à sept ans, la location est généralement plus prudente.
Ce que le tableur ne voit pas
- La discipline. Le modèle suppose que le locataire investit vraiment la différence chaque mois. Beaucoup ne le font pas, et le crédit agit comme une épargne forcée.
- La souplesse. Locataire, vous pouvez déménager facilement pour un meilleur poste. Propriétaire, vous êtes lié à un marché local.
- La concentration. Un logement est un actif unique, à crédit et peu liquide ; un portefeuille d’ETF est diversifié et se vend en quelques jours.
- La stabilité. Le propriétaire peut faire des travaux et rester aussi longtemps qu’il le souhaite ; le locataire dépend de son bail.
- La fiscalité. Notre comparaison l’ignore. En France, la plus-value sur la résidence principale est exonérée, tandis que les gains des placements sont imposés (de façon allégée sur un PEA de plus de cinq ans ou une assurance-vie de plus de huit ans).
Décider en cinq minutes
Commencez par la règle des 5 % pour prendre la température de votre marché. Entrez ensuite vos vrais chiffres dans le simulateur louer ou acheter, vérifiez votre capacité d’emprunt (le HCSF limite le taux d’endettement à 35 %) avec le calcul de capacité d’emprunt et voyez la mensualité complète dans le simulateur de crédit immobilier. Si l’achat ne devient gagnant qu’après plus d’années que vous ne comptez rester, louez, investissez la différence et reposez la question quand votre situation sera plus stable.
Questions fréquentes
Simulez votre cas
Saisissez le prix, le loyer et vos hypothèses pour voir votre année d’équilibre et votre patrimoine à n’importe quel horizon.
Ouvrir le simulateur louer ou acheter →
Passionné de finance et d'investissement, avec plus de 6 ans d'expérience concrète dans le monde crypto. Il partage analyses et éducation financière sur sa chaîne YouTube, Cripto Adicto.
Voir sur YouTube →