
Capacité d’emprunt immobilier : ce que la banque accepte et ce que vous pouvez vraiment payer


La plupart des acheteurs prennent la question à l’envers : ils trouvent le bien de leurs rêves, puis demandent à la banque si elle suivra. Mais la vraie question est ailleurs : quel prix vous laisse continuer à épargner, encaisser une grosse réparation et dormir tranquille ? Ce guide fait le calcul dans le bon ordre : d’abord les règles que la banque doit appliquer, ensuite l’argent qu’il faut avoir le jour de la signature, enfin le budget qui colle à votre vie. Tous les chiffres utilisent les mêmes formules que notre calculatrice de capacité d’emprunt : vous pouvez les vérifier un par un.
La réponse courte : trois limites, et la plus basse l’emporte
Votre prix maximal est fixé par la première de ces trois limites atteinte :
- Les revenus. Depuis 2022, les recommandations du Haut Conseil de stabilité financière (HCSF) sont contraignantes : un taux d’endettement de 35 % maximum, assurance emprunteur comprise, sur 25 ans maximum.
- L’apport. Les banques demandent presque toujours de quoi couvrir au moins les frais de notaire et de garantie, souvent 10 % du prix ou plus.
- Votre propre budget. La mensualité doit cohabiter avec l’épargne, les enfants, les vacances et tout ce que le ratio de la banque ignore.
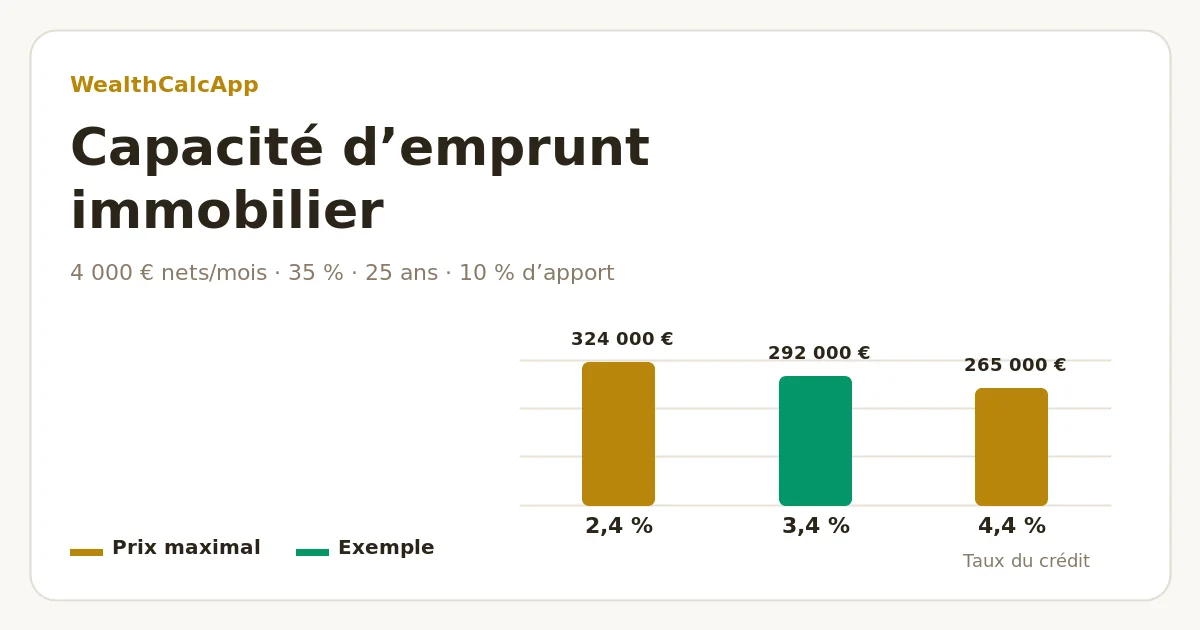
Avec 4 000 € nets par mois pour un couple, sans autre crédit, un taux de 3,4 % sur 25 ans et 10 % d’apport, la limite bancaire se situe autour de 292 000 €. Reste à savoir si c’est aussi la vôtre.
La règle des 35 % et le taux d’endettement
Le taux d’endettement (ou taux d’effort) se calcule en divisant toutes vos mensualités de crédit — le futur prêt immobilier avec son assurance, le crédit auto, le crédit à la consommation — par vos revenus nets avant impôt sur le revenu. Le plafond de 35 % est fixé par le HCSF, et la durée ne peut dépasser 25 ans (27 ans dans certains cas, comme le neuf livré plus tard). Les banques peuvent déroger pour 20 % de leurs dossiers chaque trimestre, surtout pour les résidences principales et les primo-accédants.
Voici le calcul complet. Remplacez les crochets par vos chiffres :
[PLAFOND] − [AUTRES MENSUALITÉS DE CRÉDIT] = [MENSUALITÉ IMMOBILIÈRE MAXIMALE, ASSURANCE COMPRISE]
Vérifiez ensuite votre reste à vivre : [REVENUS] − [MENSUALITÉS] − [CHARGES FIXES]
Avec 4 000 € nets et aucun autre crédit, la mensualité maximale est de 1 400 €, assurance comprise. Un crédit auto de 300 € par mois la ramène à 1 100 €. Les banques regardent aussi le reste à vivre : ce qui reste une fois tous les crédits payés. Il n’existe pas de seuil officiel, mais un reste à vivre trop faible pour la taille du foyer peut faire refuser un dossier pourtant sous les 35 %.
De la mensualité au prix : un exemple chiffré
Pour transformer une mensualité en prix, il faut fixer le taux, la durée, l’apport et le coût annuel de l’assurance emprunteur. Hypothèses : taux fixe de 3,4 % sur 25 ans (un taux d’exemple : comparez toujours les offres du moment), 10 % d’apport et une assurance d’environ 0,4 % du prix par an, incluse dans les 35 %.
| Sans autre crédit | Avec 300 € de crédit auto | Sans crédit, sur 20 ans | |
|---|---|---|---|
| Mensualité maximale (assurance comprise) | 1 400 € | 1 100 € | 1 400 € |
| Montant emprunté | 263 003 € | 206 645 € | 228 806 € |
| Apport (10 %) | 29 223 € | 22 961 € | 25 423 € |
| Prix maximal | 292 225 € | 229 606 € | 254 229 € |
Le crédit auto coûte plus de 62 000 € de budget : chaque tranche de 100 € de mensualité soldée avant la demande ajoute environ 21 000 € de capacité d’achat. Et passer de 25 à 20 ans fait perdre 38 000 € de budget, en échange de beaucoup moins d’intérêts payés.
Vous pouvez ouvrir ce scénario dans la calculatrice et modifier chaque paramètre.
Ce que les taux changent à votre budget
Rien ne fait bouger le résultat autant que le taux. Mêmes revenus, même apport de 10 %, même plafond de 35 % sur 25 ans :
| Taux du crédit | Prix maximal | Par rapport à 3,4 % |
|---|---|---|
| 2,4 % | 323 646 € | +31 421 € |
| 3,4 % | 292 225 € | — |
| 4,4 % | 264 907 € | −27 318 € |
Chaque point de taux vaut environ 10 % de votre budget. Deux conséquences : faire jouer la concurrence — banques et courtier — rapporte gros, comme nous l’expliquons dans notre guide du meilleur taux de crédit immobilier ; et un demi-point de moins sur 263 000 € réduit la mensualité de 1 374 € à 1 303 €, soit plus de 21 000 € sur la durée du prêt.
L’apport et les frais : l’argent à avoir le jour J
Le test des revenus dit combien vous pouvez emprunter ; celui de l’épargne décide souvent de ce que vous pouvez acheter. Prévoyez trois enveloppes :
- Les frais de notaire. Environ 7 à 8 % du prix dans l’ancien, 2 à 3 % dans le neuf. Ils sont surtout composés de droits de mutation reversés à l’État et aux collectivités.
- Les frais de garantie et de dossier. Caution (type Crédit Logement) ou hypothèque, plus les frais bancaires : comptez souvent 1 à 2 % du montant emprunté.
- L’apport et un matelas. L’apport couvre au minimum les frais ; au-delà, il réduit le prêt. Gardez aussi de l’épargne disponible après la signature.
Pour le bien à 292 000 € dans l’ancien : 29 200 € d’apport, environ 22 000 € de frais de notaire et 3 000 à 5 000 € de garantie, plus un matelas. Comptez 55 000 à 65 000 € d’épargne au total, dont une partie seulement réduit le prêt.
Ce matelas, c’est votre épargne de précaution. Notre guide du fonds d’urgence explique comment le dimensionner ; une fois propriétaire, visez le haut de la fourchette.
Ce que la banque accepte et ce que vous pouvez assumer
Le taux d’endettement ne connaît ni la crèche, ni votre envie de partir à la retraite sereinement, ni la part variable de votre salaire. Faites donc un second calcul, en partant de la vie réelle :
− [DÉPENSES ESSENTIELLES HORS LOGEMENT] (courses, transport, enfants, énergie, assurances)
− [ÉPARGNE À LAQUELLE VOUS NE RENONCEZ PAS] (retraite, précaution)
− [MARGE : 10 % DES REVENUS]
= [CE QUE VOUS POUVEZ CONSACRER AU LOGEMENT CHAQUE MOIS]
Exemple : 3 650 € après prélèvement à la source, 1 450 € de dépenses essentielles, 400 € d’épargne et 365 € de marge laissent 1 435 € : un peu plus que la limite bancaire, ce foyer peut emprunter le maximum. Ajoutez 500 € de garde d’enfant et la réponse honnête tombe à 935 €, un tiers de moins que ce que la banque accepterait. C’est exactement là que naît le sentiment d’« acheter pour vivre à crédit ».
Pensez aussi à la taxe foncière et aux charges de copropriété, absentes du taux d’endettement mais bien réelles. Puis faites un test de résistance : tiendriez-vous six mois avec un seul salaire ? Un ravalement à 8 000 € finirait-il en crédit conso ? Notre calculatrice de budget vous aide à chiffrer vos dépenses réelles.
Cinq façons d’augmenter votre budget sans vous mettre en danger
- Soldez les petits crédits. Chaque mensualité compte dans les 35 % : 100 € de moins, ce sont environ 21 000 € de budget en plus.
- Renégociez l’assurance emprunteur. Elle entre dans le taux d’endettement ; une délégation peut libérer plusieurs dizaines d’euros par mois.
- Augmentez l’apport. Il rassure la banque, améliore le taux et réduit le prêt.
- Vérifiez les aides. Selon le projet et vos revenus, le prêt à taux zéro, le prêt Action Logement ou un prêt d’épargne logement peuvent compléter le financement.
- Allongez la durée avec prudence. 25 ans maximise le budget, mais coûte bien plus d’intérêts ; au-delà, seules des exceptions sont possibles.
Et parfois, la bonne réponse est « pas encore ». Si le budget raisonnable ne permet d’acheter rien qui vous convienne, rester locataire et investir la différence peut vous enrichir davantage. Notre article louer ou acheter ? compare les deux options avec de vrais chiffres.
Les limites à connaître
- Les règles sont des moyennes. 35 % peut être trop pour une famille avec de jeunes enfants et trop peu pour un cadre sans crédit avec un gros apport.
- La calculatrice simplifie volontairement. Mensualité fixe, assurance forfaitaire : elle ignore la taxe foncière, les charges, l’entretien (prévoyez 1 % de la valeur par an) et les travaux.
- Elle ne prédit pas l’accord. La banque regarde aussi la stabilité de l’emploi, la tenue des comptes, le reste à vivre et l’âge en fin de prêt.
- Elle ne dit pas s’il faut acheter. Elle calcule ce que vous pouvez payer, pas si acheter vaut mieux que louer dans votre ville.
- Ce n’est pas un conseil personnalisé. Sollicitez plusieurs banques ou un courtier, et lisez attentivement chaque offre de prêt.
Sources
Questions fréquentes
Passionné de finance et d'investissement, avec plus de 6 ans d'expérience concrète dans le monde crypto. Il partage analyses et éducation financière sur sa chaîne YouTube, Cripto Adicto.
Voir sur YouTube →À lire aussi
Calculez votre capacité d’emprunt
Saisissez vos revenus, crédits en cours, taux, durée et apport pour voir le prix maximal que permettent les règles bancaires et la mensualité correspondante.
Ouvrir la calculatrice →